8月线上笔记本市场,大盘疲软没有悬念。值得观察的是,压力如何分布,价格如何变化,品牌如何抢位。钉科技观察发现,整体市场呈现出的三个特点,构成8月市场的基本面貌。
一是,量额双降,市场承压。
销量同比跌幅超过两成,销额同比下跌11.1%,需求端收缩明显。线上全渠道不含企业官方平台,销量122.3万台,销额96.4亿元。销量与销额同步下滑,说明市场并未走出上半年疲软走势,8月跌幅还有扩大。存量博弈阶段,增量红利消退,厂商面对的是更挑剔的消费者和更谨慎的换机决策。量额双降,压力直接落在渠道和品牌身上。
二是,成本高企,均价上涨。
销量下滑没有等比例传导到销额,销额跌幅比销量收窄近10个百分点,均价抬升是关键支撑。8月线上均价站上7885元,同比上涨12.3%,高于上半年8.2%的同比增幅。存储等核心元器件成本居高不下,消费级存储供需偏紧格局至少延续至2027年。成本压力下,入门机型供给减少,厂商通过配置调整和产品分层消化压力,终端均价上行成为第四季度主基调。
价格段变化进一步印证均价上行。10000元以上高端市场份额升至23.7%,同比提升11.6个百分点。4000元以下平价机型数量明显减少,部分品牌低端产品线阶段性停更。6000至7999元价位段份额回落至17.0%,同比下降10.6个百分点。成交结构向中高端倾斜,均价中枢继续上移。
三是,头部稳定,品牌分化。
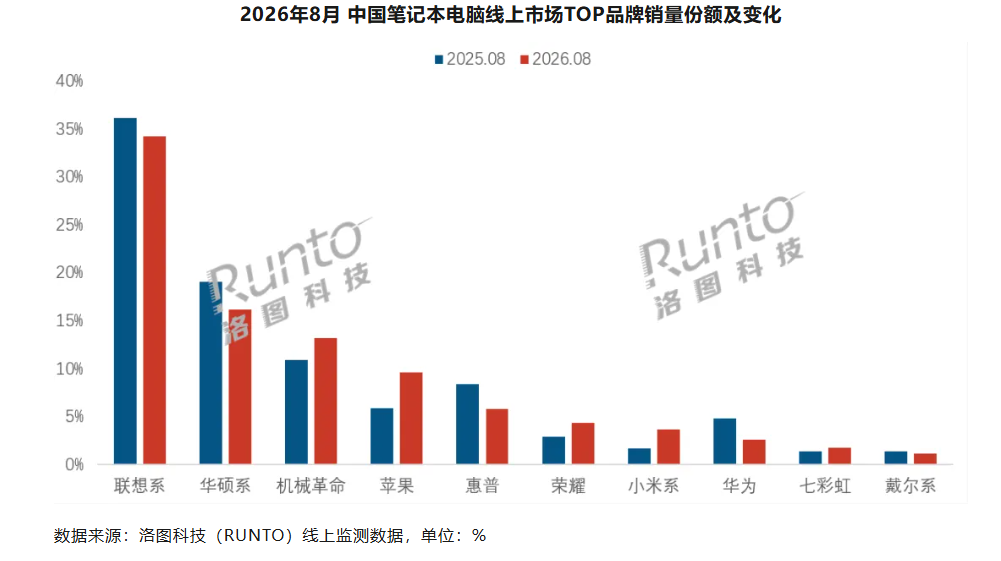
联想系以34.3%的销量份额稳居8月线上市场第一,在波动周期中展现最强抗风险能力。华硕系和机械革命分列第二、第三,游戏本和高性能创意本的差异化布局支撑份额。头部格局没有松动,但品牌之间的走势已经拉开差距。稳定的是座次,变化的是份额。谁能在存量市场抢到用户,谁就能在下一轮竞争中占据主动。
品牌分化在8月表现得格外清晰。苹果份额同比提升3.7个百分点至9.6%,涨幅居TOP10品牌首位。小米依靠红米产品线,份额较去年同期增长2个百分点。惠普、华为、戴尔系等品牌线上份额均出现不同程度下滑。苹果和小米逆势抢份额,说明产品节奏和价格策略仍然有效。惠普、华为、戴尔系承压,则提醒头部阵营并非铁板一块。
- QQ:61149512