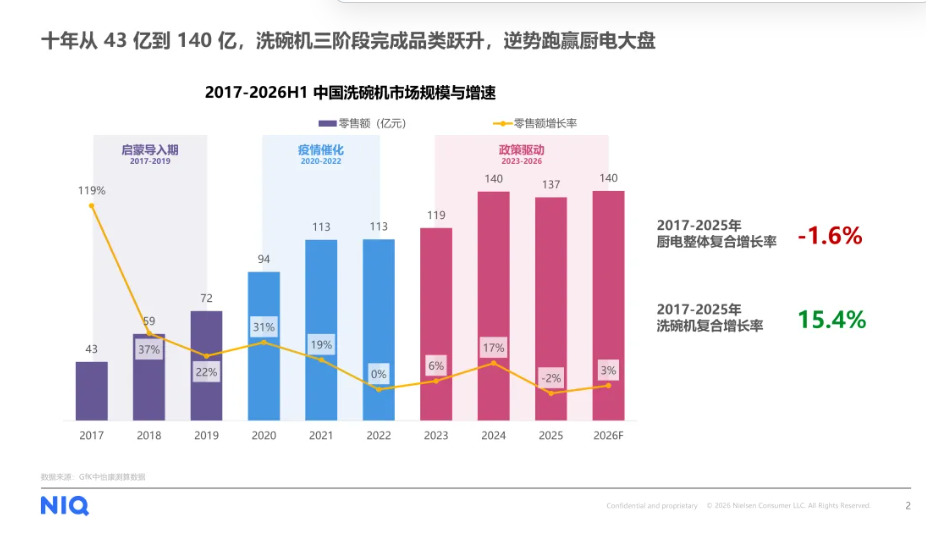
2017至2026年,中国洗碗机产业走过本土化关键十年。《中国洗碗机10年发展蓝皮书》显示,2017-2026年,市场零售额从43亿元增至137亿元,2025年零售量达251万台,国产品牌在2023年反超外资,中国成为全球第一大出口国。
这十年,洗碗机从舶来品变成百亿赛道。嵌入式占比冲高到74.2%,台式、水槽式、集成式等形态陆续出现。高能气泡洗、蒸汽预洗、长效储存等技术适配中式重油污。行业标准从缺位走向四层架构,智能化也在下沉。但市场体量上去了,普及速度却没有跟上。
钉科技注意到,截至2025年,国内渗透率仍只有3.7%。对比来看,德国为80%,美国为72%。那么,为什么多数消费者还在观望,没有选择洗碗机呢?
房地产市场整体调整是制约洗碗机普及的重要外部因素。洗碗机属于典型前装家电,销售场景高度绑定新房装修和旧房翻新场景。近年新房精装市场红利持续消退,新增家装需求大幅收缩。居民消费心态趋于保守,对于洗碗机这类非刚需耐用家电,多数消费者会主动延后采购计划,直接压缩了行业增量市场空间。
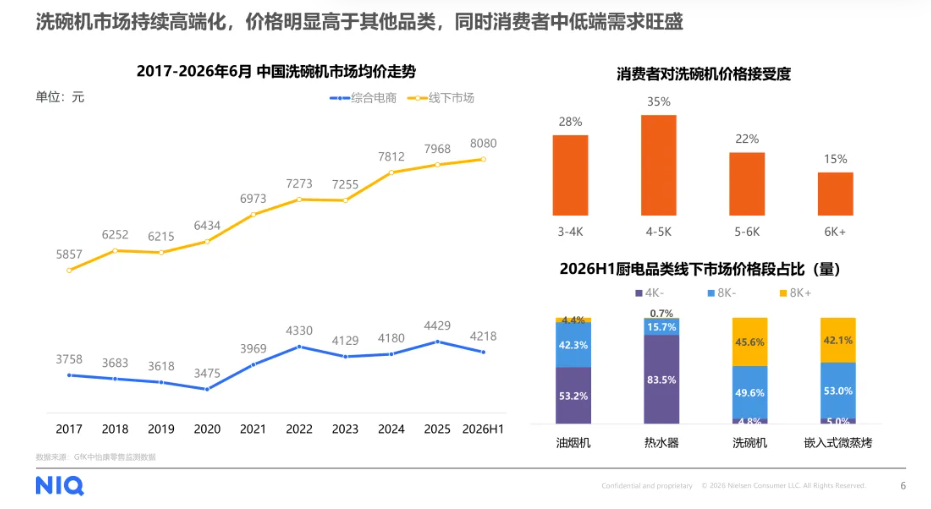
市场供需错位的问题长期存在,制约大众消费市场扩容。多数消费者的选购预算集中在三千至五千元的大众价位,平价实用机型的市场需求十分旺盛。家电企业大多将研发和产能资源投向高端嵌入式产品,依靠高端机型获取更高利润。大众价位优质产品供给缺口较大,无法匹配主流消费群体的选购需求。
安装适配难题是阻碍洗碗机普及的核心硬件壁垒。国内多数存量住宅装修设计未预留洗碗机安装空间和水电点位,超六成存量房橱柜尺寸无法适配主流嵌入式机型。消费者加装设备需要改造橱柜和水电线路,产生额外的时间和经济成本。国内多数家庭厨房空间狭小,进一步压缩了洗碗机的安装和使用空间。
钉科技注意到,认知误区和网络舆论同样拖慢普及。调研显示,53%的消费者对洗碗机不了解,40%误以为洗碗机更费水,50%担心洗不干净。片面劝退内容广为传播,形成无形高墙。
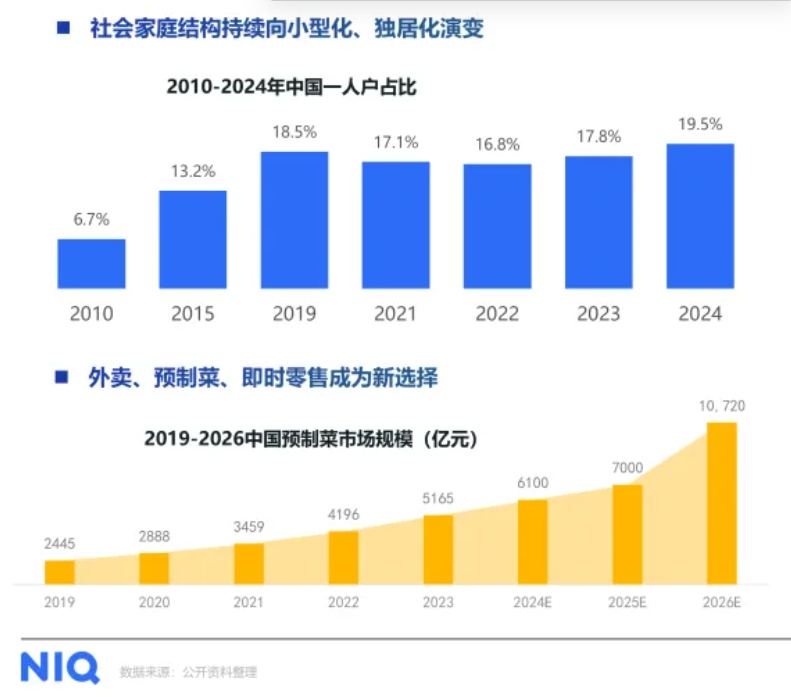
消费场景收缩持续弱化洗碗机的使用价值。国内家庭小型化趋势明显,独居群体规模持续扩大,日常居家烹饪频次大幅降低。外卖和预制菜的普及,进一步减少了家庭洗碗的刚需场景。传统大容量洗碗机适配多人家庭烹饪场景,无法贴合独居人群和租房群体的轻量化使用需求,产品适配性存在明显短板。
突破困局需要多方协同。2500亿以旧换新资金直达消费端,为低渗透品类提供顺风车。2027年实施的新版能效水效强制国标将加严能耗、水效,并首次考核噪声。企业要跳出只卖机器的思维,交付厨房清洁解决方案。借助社媒和电商,用真实可复现数据破除费水、洗不干净等谣言,把观望家庭转化为用户。
- QQ:61149512