中国电视行业已进入存量竞争深水区,需求偏弱、成本高企,单纯以价换量难以为继,价值升级成为主线。洛图科技数据显示,2026年三季度全渠道零售量554万台,同比降5.3%;销额224.7亿元,降2.1%。前三季度零售量1752万台、销额724.1亿元,分别降10.5%和6.0%。量降幅大于额降幅,说明市场收缩中价格中枢仍在上移。
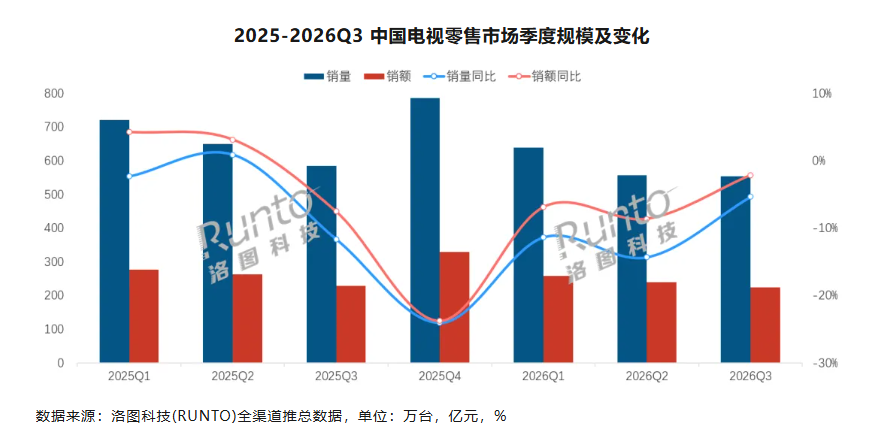
钉科技注意到,按照洛图科技的预测,2026全年零售预计守住2500万台、同比降8.5%,出货3036万台、降7.7%,仍保住3000万台关口。零售与出货的“温差”,反映渠道去库存与需求韧性并存。
总量下行是否意味着行业失去机会?并非如此。钉科技注意到,一方面,均价上行让销额降幅小于零售量;另一方面,大尺寸、Mini LED等高价值产品占比提升,正把竞争从规模扩张推向结构升级。
结构升级首先体现在尺寸。前三季度平均尺寸64.7英寸,同比提升2.0英寸;75英寸、85英寸及98英寸以上合计销量份额41.1%,同比提升5.2个百分点。大屏不是简单“变大”,而是带动单价、画质体验和换机理由同步抬升。当大尺寸成为主流选择,电视行业的价值底座被重新垫高,也为Mini LED等新技术提供落地空间。
背光技术Mini化成为关键变量。前三季度Mini LED电视销量渗透率28.9%,同比提升5.5个百分点。三季度,RGB-Mini LED与SQD-Mini LED在Mini LED市场销量渗透率同时逼近10%,季销量均突破10万台。10万台是规模验证的临界信号,新技术不再只做高端占位,而开始进入主流消费者的比价清单。
SQD与RGB双线放量,对结构性调整的意义不在“多一个品类”,而在重塑价格锚点与产品分层。它们把高色域、高画质等高端体验下放到更主流尺寸段,推动中高端占比提升;同时让Mini LED内部形成技术竞赛,避免同质化价格战。技术一旦可被规模化核算,竞争就从参数秀转向成本、体验与普及速度的综合较量。
更值得关注的是,两大技术正走科技普惠路线。例如55寸的RGB新品价格已经拉低到了2000-3000元区间,价格下探正在拆除新技术进入主流家庭的门槛。价格锚点下移会带来什么?不是简单降价,而是渗透率抬升、规模扩容和供应链摊薄成本的正循环。技术普惠越深入,结构性升级越有规模支撑。
放到全年看,零售或低至2500万台左右,出货3036万台虽守住3000万台,却创至少2010年以来17年新低。政策沿消费补贴、收视体验修复、内容终端升级推进,难逆总量下行,却会改变下滑结构与性质。守住3000万台不是终点,而是价值重构的起跑线。
- QQ:61149512