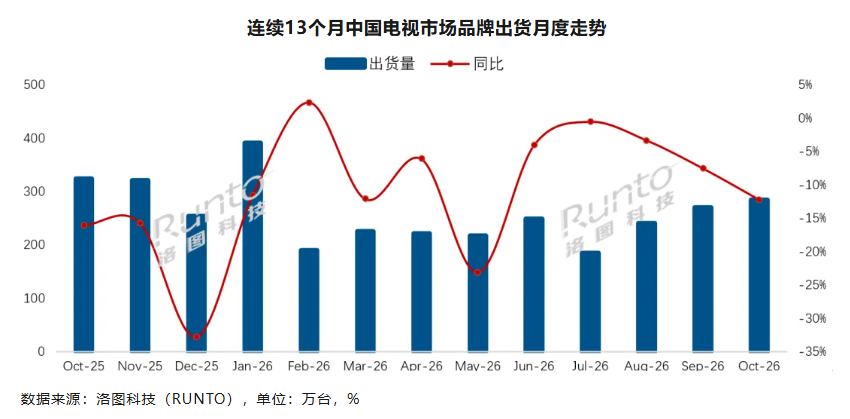
中国彩电业早已进入存量博弈的深水区。洛图科技数据显示,今年1至10月,中国电视市场品牌整机累计出货2475.1万台,同比下降8.8%。行业对全年规模收缩已形成共识,当增量红利消退,每一台出货都要从对手手中争夺。问题在于,这种收缩究竟是短期波动,还是结构性下行的开始?
钉科技注意到,10月的数据给出了偏冷的答案。洛图科技数据显示,10月品牌整机出货284.4万台,同比下降12.2%,环比9月虽增长5.3%,但同比跌幅为今年前十个月中的次高值,仅次于618周期内5月23.1%的跌幅。
要知道,10月落在双11大促周期内,主力电商平台10月9日便开启抢先购,全平台促销持续至11月13日。大促加持之下出货依旧两位数下滑,说明需求端的疲软并非靠促销节奏就能扭转。
品牌格局的演变,也很值得关注。钉科技注意到,前八大主力品牌合计出货约271万台,同比下降13.1%,合并市占率高达95.3%。盘子几乎被瓜分完毕,但分食者的处境冷暖不一,马太效应在存量市场中愈发锋利,具体来看:
头部三强海信、创维、TCL(含子品牌)合并出货约178万台,同比下降9.9%,跌幅控制在个位数,合并市占率62.4%,基本盘稳固。
压力落在第二梯队。长虹、海尔、康佳三家10月合并出货约38万台,同比大幅下降20.1%,合并市占率仅13.4%。华为10月出货约5.3万台,同比暴跌41.1%,成为主力品牌中跌幅最大的一家。同样是下滑,个位数与两位数的差距,折射的是品牌势能与渠道韧性的分化。
在钉科技看来,彩电业要走出泥潭,转型升级是必答题。一方面,通过SQD-Mini LED、RGB-Mini LED、自然光等显示技术创新提升画质体验与溢价能力,做好技术下放与价格友好的平衡尝试;另一方面,借助AI交互与应用创新创造新价值,让电视从“看的内容载体”变成“用的家庭中枢”。
另外,必须把握的契机,是一体化电视的推广。11月2日,一体化电视全国推广部署推进会举行,会议对电视机生产企业提出一系列刚性要求——加快终端适配、保障App优先启动与稳定运行、支持应用商店上架及出厂预装。当开机率持续走低,电视要重新夺回客厅C位,不能只靠硬件参数堆砌,而要在系统体验、内容生态与智能互联上做减法与加法。
钉科技认为,存量市场的竞争,终究是价值创造能力的竞争,谁能率先完成从“卖屏幕”到“卖场景”的转身,谁就能在下一轮周期中占得先机。
- QQ:61149512