近期,国内头部面板厂商陆续下发TV面板涨价函,持续搅动消费电子产业链行情。结合行业供需与成本走势来看,本轮面板价格企稳上行具备坚实支撑,终端电视产品价格整体上扬的趋势基本确立,消费市场或将迎来新一轮价格调整周期。
钉科技注意到,上游原材料成本持续上行是本轮面板涨价的核心驱动力。近两年显示面板产业链各类核心物料价格持续走高,玻璃基板、靶材、柔性电路板等基础材料价格稳步攀升,叠加地缘局势影响,国际能源与化工原料价格波动上行,带动偏光片膜材、特种气体等细分物料成本抬升。
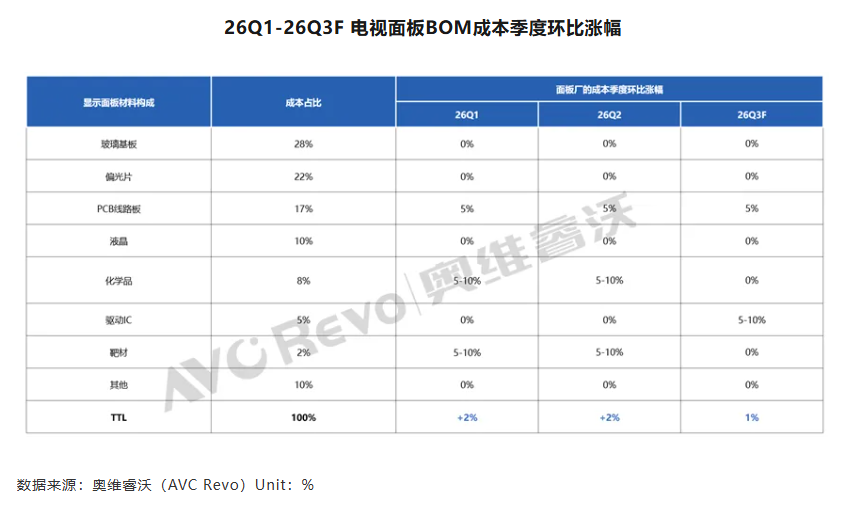
奥维睿沃调查显示,今年Q1面板生产材料中PCB上涨5%,化学品和靶材均上涨5到10%,整体面板BOM成本整体上涨2%。第二季度材料持续上涨,整体面板BOM成本继续上涨2%。第三季度PCB持续短缺,价格再度上涨,电视用驱动IC在Q3也将迎来5到10%的涨价。面板企业难以自行消化持续累积的成本涨幅,只能通过上调产品价格的方式转移经营压力,为行业涨价提供了底层支撑。
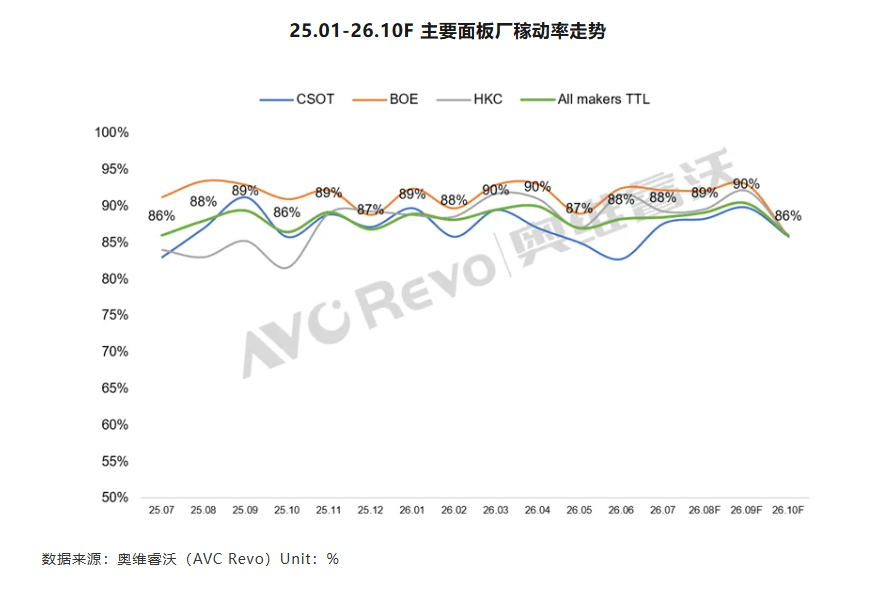
供给端主动控产叠加需求端结构性回暖,进一步收紧行业供需格局。钉科技注意到,今年以来头部面板厂整体生产稼动率长期维持高位,三季度主流头部面板企业平均稼动率稳定在9成水平,依旧无法充分匹配市场需求,行业整体呈现供不应求的运行状态。为稳定行业价格体系与盈利水平,各大面板厂商计划在10月实施控产举措,下调高世代生产线稼动率,主动收缩有效供给,进一步强化供需偏紧的市场格局,为面板价格持续回暖筑牢基础。
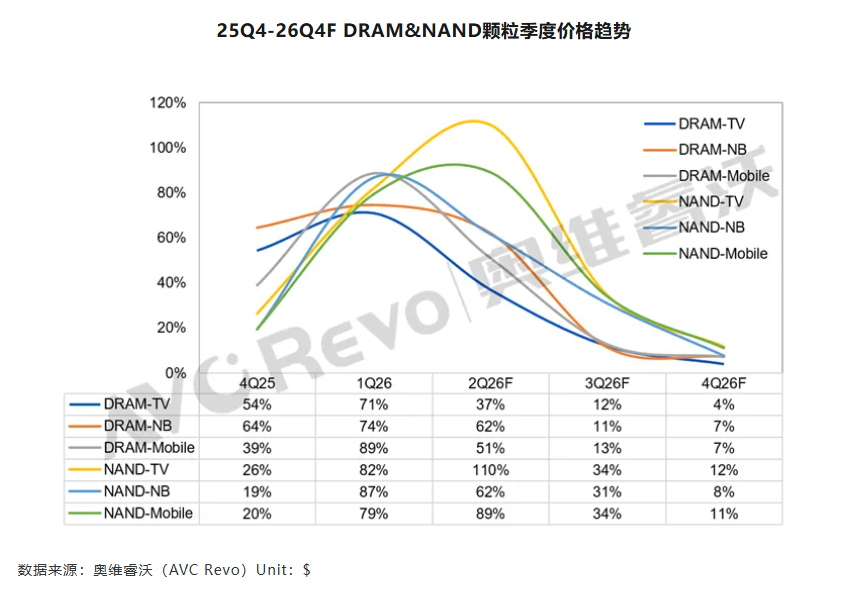
终端电视行业的市场策略调整,也让本轮涨价周期的传导路径更为顺畅。钉科技注意到,今年存储芯片价格大幅上涨,内存成为电视整机第二大成本构件,持续抬高电视整机生产门槛。面对刚性成本上涨,电视整机厂商逐步调整产品结构与经营策略,行业整体呈现量降额增的发展态势。多数品牌持续缩减低端机型布局,加大大尺寸、Mini LED等高端产品的研发与铺货力度,依托高附加值产品对冲成本压力。同时头部品牌凭借供应链与渠道优势,持续扩大市场份额,行业低端产能逐步出清,市场竞争格局持续优化。
综合来看,以往电视面板价格上涨受到供需两端错配导致,今年原料价格大幅上涨的影响已经无法忽视,本次面板价格变化是受到多方因素共同作用的结果。对于电视企业来说,量降额增、确保利润或也是一条出路。
- QQ:61149512