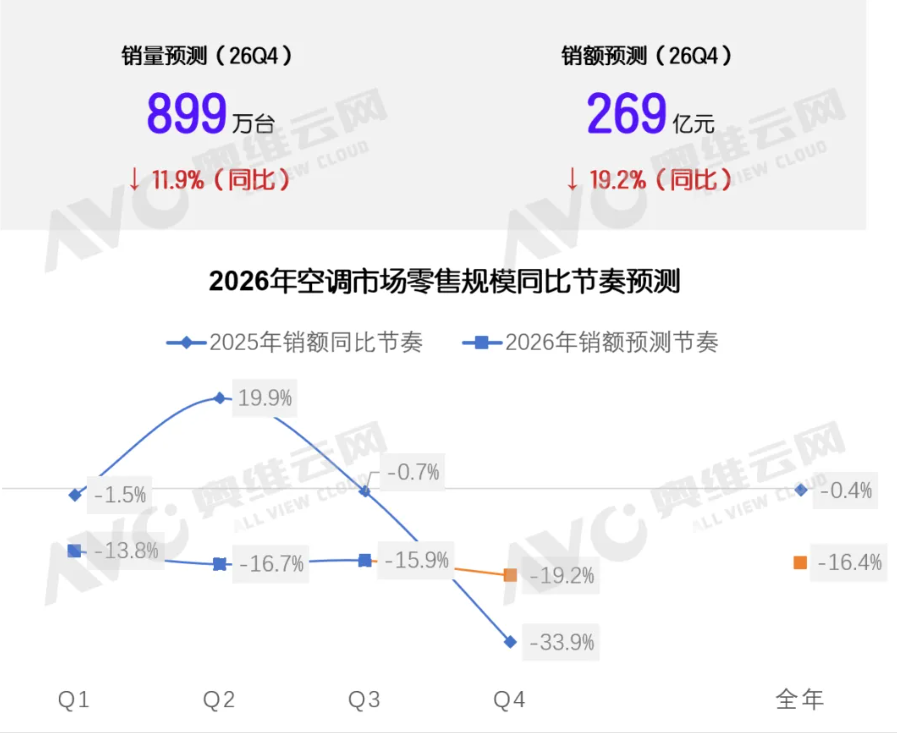
空调业正在经历一轮“需求换锚”的深调。奥维云网(AVC)推总数据显示,2026年三季度空调零售大盘销量同比下滑9.4%,销额下滑15.9%。
钉科技注意到,三季度的降温不是普通淡季波动,而是新房配套退潮后,行业被迫转向存量换新的信号。展望四季度,市场仍难言乐观。但冷意之中并非没有亮点,毕竟消费者的需求并没有消失,而是在重新选择产品与渠道。谁能在总量收缩中守住结构,谁就更有机会拿到下一轮竞争的入场券。
需求换锚:旧改接棒,但体量不对等
从需求端看,前装地产的拖累仍在延续。新房销售与竣工双降,意味着四季度新房交付对应的空调配套需求仍将形成确定性拖累;二手房交易占比提升,C端换新韧性更强。但“接棒”不等于“等量替代”,旧改换新释放强度偏低、决策周期更长、触点更分散,需求锚点切换并不轻松。
钉科技注意到,出货端压力很大。Q3内销出货同比降幅大于零售,说明渠道正用终端动销消化前期库存;对企业是报表阵痛,对工厂则是排产收缩与产能利用率承压;另一方面,零售降幅小于出货,也意味着库存周期在向健康方向修复。短期难看,长期必要,这正是周期调整的代价。
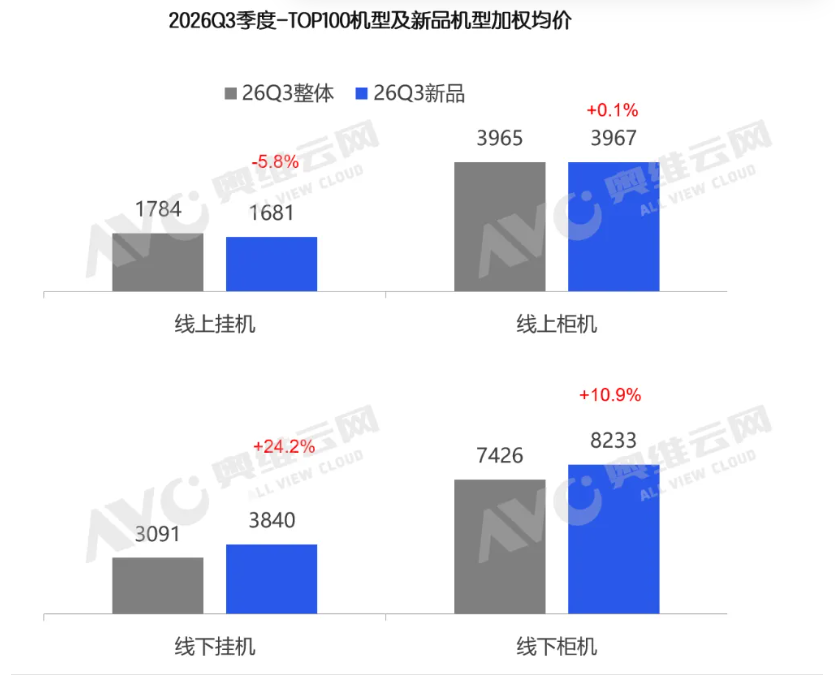
成本底座同时抬升。铜价与ABS塑料上涨,对整机成本形成刚性推升;低端机型原材料权重更高、溢价更薄,受冲击大于中高端。于是,行业在需求收缩中并非均匀降价,而是出现结构性升级窗口:高APF挂机、人感柜机、语音柜机渗透率仍在攀升,换新需求在部分场景继续为功能付费。
格局生变:Top2收割,结构定胜负
市场下行的背景下,品牌格局也在动态调整。钉科技注意到,行业总量收缩时,Top2份额反而提升,其中线上提升3.3个百分点,线下提升1.5个百分点。其韧性并非单纯价格让利,而来自渠道掌控力、供应链成本优势与多品牌矩阵协同。三季度,头部品牌开始主动停止价格战,例如晶弘撤出线上低价竞争,将重心转回主品牌零售质量与盈利修复。
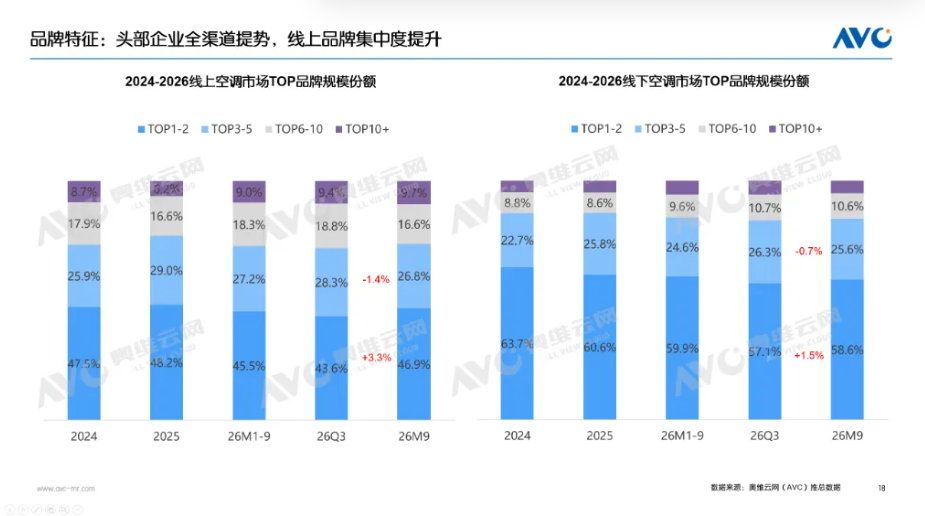
这背后是竞争逻辑切换。当总量下行,守住均价中枢比抢占边际份额更符合龙头利益;头部从份额争夺转向结构管控。线上承担“规模蓄水池”,以中低端成交维持渠道活跃度。
中腰部品牌则两面承压,靠碎片化流量能否突围?一方面,低端成本敏感、溢价空间薄,原材料上涨侵蚀利润;另一方面,抖音、拼多多等碎片化渠道贡献增量却伴随均价下滑,更多是低价放量,尚未形成以功能升级为内核的增长。线下流量效率弱化、运营成本刚性,进一步压缩腾挪空间。
展望四季度同样不宜乐观,奥维云网预计销额同比下滑19.2%,市场仍在低位徘徊与深度回调。排产转正、库存下降是方向性正确信号,但可持续性与结构含义才决定利润表现。总量收缩约束下,结构效率将取代规模扩张,成为衡量企业竞争力的首要标尺。Top2收割的不是简单份额,而是渠道、成本与结构管控的综合红利;中腰部若仍依赖低价流量,承压只会加剧。
- QQ:61149512