中国智能投影市场正经历一轮罕见的持续性收缩。
钉科技注意到,洛图科技数据显示,2025年全渠道销量520.3万台,同比下降13.9%,销额83.6亿元,同比下滑16.5%,创下史上最大跌幅。关键的是趋势没有逆转迹象,2026年上半年销量205.6万台,同比下降26%,市场自2024年二季度起已连续九个季度同比走低。
当投影大盘从增量故事切换为存量博弈,任何一家以投影为主业的企业都不得不回答同一个问题:第二增长曲线在哪里?
大眼橙在投影端的处境,恰好是这种压力的缩影。它在1LCD赛道做到了头部位置,但“第一”的含金量受制于品类本身的天花板。1LCD是投影市场里价格竞争最激烈、利润空间最薄的细分赛道,大屏电视价格持续下探又从外部挤压了入门级投影的生存空间。在一个收缩的品类里做到领先,并不能消解增长焦虑,只能让转型的紧迫感更加具体。
大眼橙选择切入AI眼镜的方式,值得仔细观察。2026年10月,它发布可弯折AI听记眼镜Q1,整机最轻28g,定价1299元起,产品没有摄像头,也没有显示屏,核心能力集中在单边三麦克风阵列、8米拾音,以及与钉钉办公体系的原生打通,录音、转写、纪要直接嵌入用户已有的工作流。
钉科技注意到,同样是投影企业跨界,极米MemoMind走的是AR显示路线,光峰沉到AR光波导模组,大眼橙和Vidda则选择了无显示的音频方向。这条路线技术门槛低、试错成本小,但也意味着它进入的是一个门槛并不高的战场。
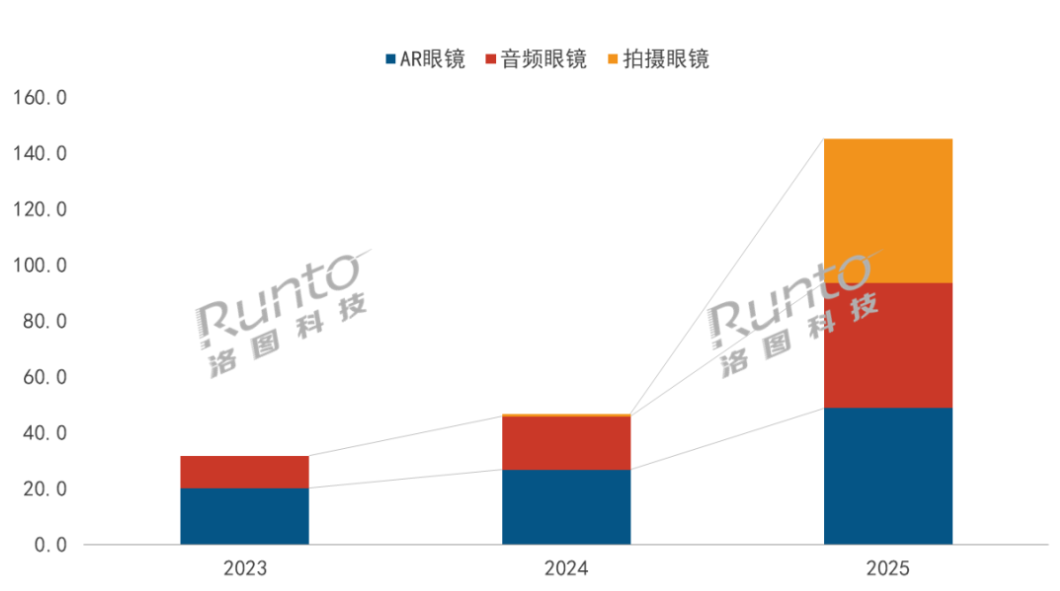
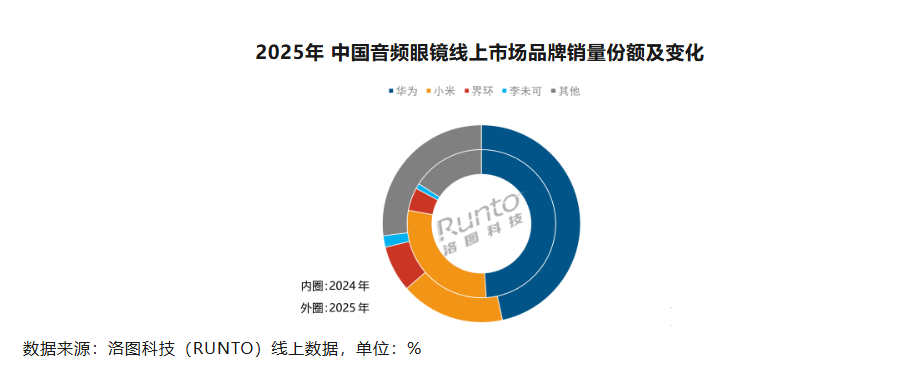
放到更大的盘面看,AI眼镜赛道的高增长与高拥挤同时存在。2025年中国智能眼镜销量145.4万台,同比增长211%,音频眼镜细分赛道增长135%,市场热度毋庸置疑。然而音频眼镜的竞争结构已经相当清晰,洛图科技数据显示,2025年华为以46.6%的份额垄断1500元以上中高端市场,小米以17.0%的份额占据千元以下大众带,两家合计拿走超过六成份额,白牌厂商还占据30%的市场。大眼橙Q1的1299元定价,恰好落在小米主导的价格带附近,向上难以撼动华为的生态壁垒,向下要面对白牌在成本端的贴身竞争。投影跨界阵营整体也尚未拿出规模化成果,极米国内未放量,Vidda仍在上量阶段,大眼橙的产品刚刚起步。
性价比是大眼橙最熟悉的武器,但在AI眼镜品类里,它的效力需要重新评估。1LCD投影的性价比建立在光学模组、整机制造和渠道效率的复合能力之上,而纯音频AI眼镜的供应链更扁平,白牌同样可以给出相近的价格,单纯的低价很难构成可持续的壁垒。大眼橙Q1真正区别于白牌的地方,在于钉钉办公生态带来的场景黏性,会议记录、待办联动、工作流嵌入这些能力,白牌厂商无法靠采购供应链复制。问题在于,这种黏性能否转化为足够规模的购买理由,而不是停留在“功能演示好看”的阶段。
大眼橙做AI眼镜,方向合理,节奏谨慎,但突围的难度不应被低估。无显示路线让它以较低成本进入牌桌,大厂的合作提供了一个白牌不具备的生态支点,1299元的定价也保留了性价比的延续性。然而AI眼镜的竞争密度、品牌集中趋势和消费者对“非它不可”的挑剔程度,都远高于1LCD投影。如果Q1能在办公听记这个细分场景里沉淀出稳定的使用习惯,大眼橙有机会在AI眼镜的版图上占住一个身位;如果产品停留在“价格够低、功能够用”的层面,那么它面对的将是一场比投影市场更直接的消耗战。
- QQ:61149512