PC整机与DIY装机长期处于存量周期,显示器换机周期拉长,普通家用和入门办公换新意愿偏弱;存储芯片成本高位运行又推高DIY主机售价,连带压制配套显示器销售。
钉科技观察来看,显示器行业的发展主线已不再是增量扩张,而是存量里的结构升级。2026年三季度显示器线上市场能否走出低谷,品牌格局又有哪些变化?
洛图科技数据显示,2026年第三季度中国大陆显示器线上全渠道零售量303万台,同比微降0.5%,较上半年9.8%的降速明显企稳;传统主流电商销额26.1亿元,同比逆势增1.8%,新兴电商销量增32.4%。
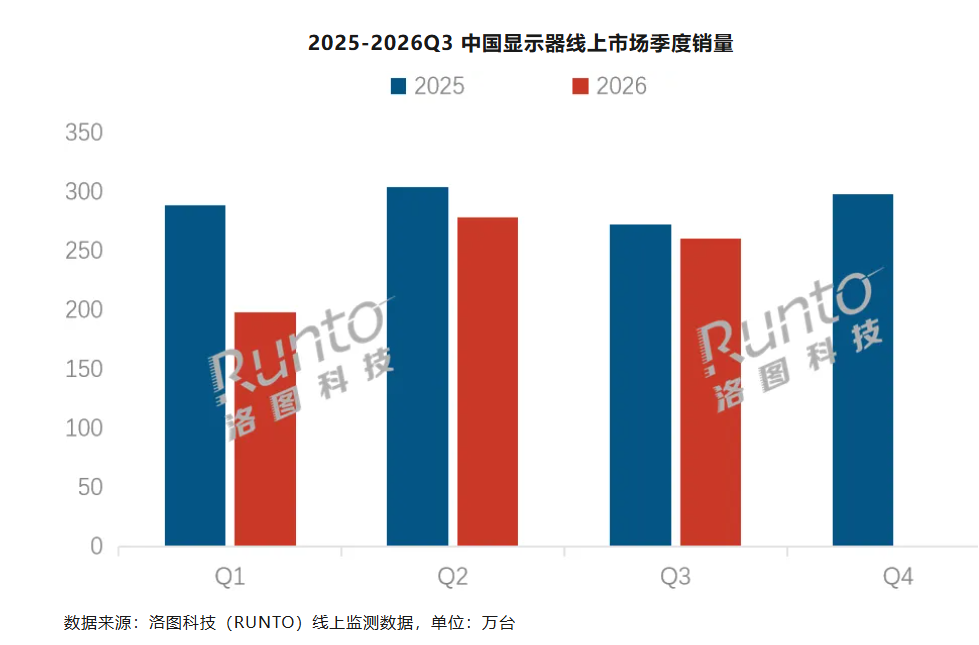
钉科技注意到,大盘平稳,品牌格局却出现异动:头部四强位次调整,Top10长尾品牌有进有出。存量市场不是没有增长,而是增长换了入口。
先看头部。洛图科技数据显示,AOC以16.3%销量份额蝉联线上销量冠军,并领跑销额榜;HKC以10.4%居销量第二,小米约8.5%升至第三,较上半年提高约1个百分点;KTC以7.6%守住第四。TOP4合计42.8%,同比下滑2个百分点,却比上年水平高3个百分点。约40%的CR4说明寡头雏形已现,但远未封口,二线玩家仍有充分空间。
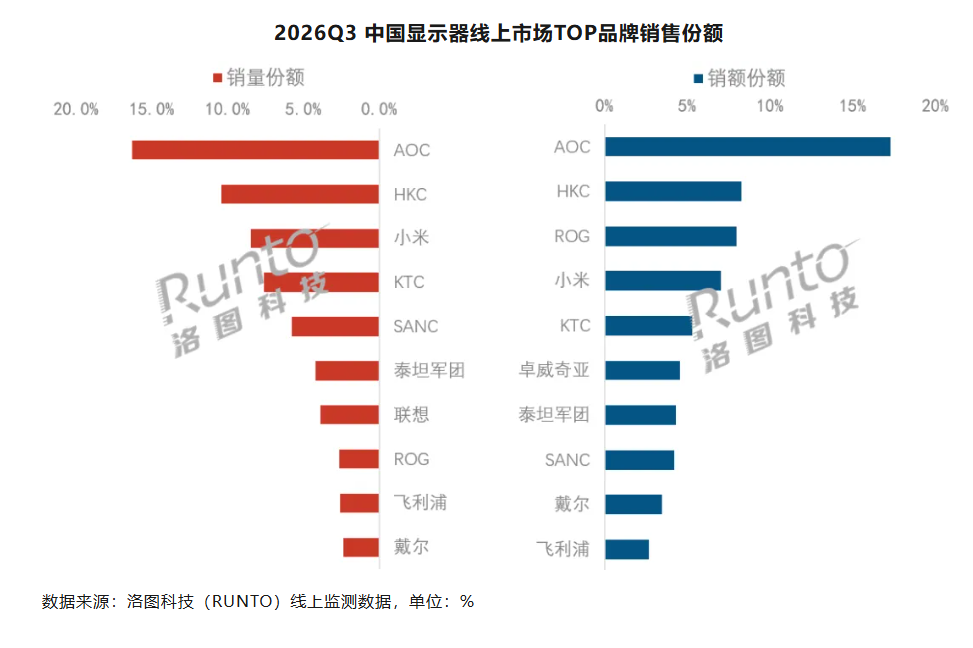
销额榜来看,HKC以8%销额份额超越ROG升至第二。一方面,它在千元内主流电竞价位筑牢成本壁垒;另一方面,向MiniLED、超高刷等高端产品线上探。ROG仍靠OLED旗舰维持高溢价,销额优于销量,但排名后退一位。高端溢价为何没守住第二?原因在于,当国产品牌把供应链效率与高端规格同时拉满,单纯品牌溢价开始遇到天花板。
长尾同样松动,戴尔挤进销量前十,飞利浦跻身销额前十;华为退出销量前十,三星退出销额前十。三星退出前十在意料之中,毕竟其家电消费电子业务在国内市场处于整体收缩、撤出的下行阶段。
钉科技观察来看,品牌格局延续“龙头稳固、腰部分流、跨界渗透”的特征。在附加值较低、无软件内容收入的显示器品类上,供应链整合与成本管控是最优先竞争力;在此之外,厂商必须明确差异化技术路线或场景化标签。谁能把“细分需求”做成“主航道”,谁就有下一轮排位赛的主动权。
- QQ:61149512