
作者:超市老万
近日凉风徐来,日渐入秋,传统零售行业一时间仿佛也进入了自己的“多事之秋”:先有各形态“无人便利店”要来颠覆自己的“前端”;后有几路电商豪强做B2B要来抄自己的“后端”,刚刚又雨后春笋般冒出一大批“无人值守货架”要来截断自己的“客流”。
这个态势,可以说咱们赖以生存的“人”、“货”、“场”,都已受到了各军种的全方位立体化打击。那么我们该如何应对?是以不变应万变?还是自己也积极参与其中?私以为,还是得拨开现象看本质。
碎片化的零售时代已然来临
说起碎片化,大家的第一反应是当下的信息及资讯获取碎片化了。而我想说的是,不仅仅是信息获取,人们的“吃喝玩乐、衣食住行”都已经有了碎片化的趋势:
吃喝有外卖平台,想啥点啥不用非到饭点不必花时间来回折腾;
玩游戏不用非得坐在电脑前一把三四十分钟,随便在哪“农药”打开想玩就玩十几分钟;
买衣服更简单,不用逛商场APP打开啥都有;
出行不必自己有车,网约车、共享单车想出门骑上就走;
就连最需要安稳的“住“,国家都开始大力推行“集体租赁住房”,甚至还有共享公寓,让住也变得“碎”一点。
当整个社会的“碎片化”已经变得不可阻挡的时候,我们传统零售人是不是也应该审时度势,与时俱进呢?因为零售业顾客的消费场景、消费习惯以及来源一样会变得碎片化。
开枪瞄准的是新的零售场景
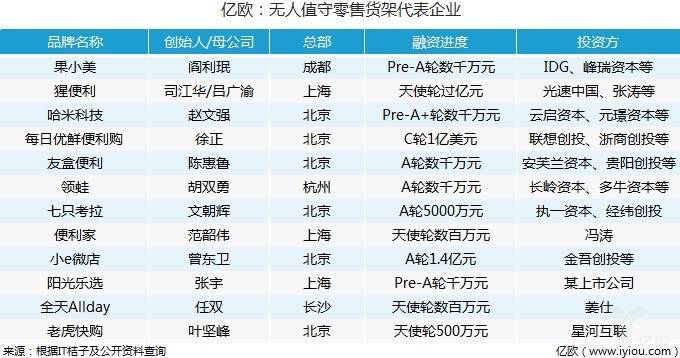
资本正是敏锐的嗅到了这一变化,才会在近日对“办公室无人值守货架”这一概念进行疯狂注资:种子轮、天使轮、PRE-A轮、A轮各轮次皆有,金额从几百万人民币到几千万美金,其中的代表有猩便利、果小美及七只考拉等,京东也在9月宣布会通过其京东到家在企业开设“无人值守自助迷你超市”。
大家的目光聚焦都在了办公室这一个相对封闭的碎片化购物场景之上,他们认为在办公室和楼下便利店之间,无人货架是有其存在的价值的:白领们会选择在自己办公桌边,去购买自己的馋嘴零食。
资料显示,目前中国有超过5000万家企业,且还在逐年增加,仅一二线城市中,就有接近一亿的上班族和办公人群。面对这样一个庞大的族群,办公室无人值守货架哪怕是做到其中十分之一的生意,也会是一个十分了不起的数字,非常有市场想象空间。

关注的焦点在于低成本高流量
然而单单一个新的零售场景,并不足以造成资本涌入的疯狂。在线上客流日渐枯竭,活跃客户获取成本居高不下的情况下,它们觉得客流最经济最靠谱的来源,依然是线下。目前来看,线下在客流方面表现较好的是购物中心(如永旺、凯德等),不过其项目的成攻对选址、商品、服务水平的要求非常高,在集客程度上获客也十分依赖招商能力。
另外,购物中心为重资产投入,一旦失败,损失巨大且回转余地小,因此资本对此业态的投入一直非常谨慎。所以,在前段时间如“盒马鲜生”、“超级物种”、“生鲜传奇”这样的线下社区与小区渠道,才会受到资本的强烈关注或投入。
同时对比之前火热异常的“无人便利店”模式,投资者们发现,“无人值守货架”在设计中的低成本高流量获取模式,或许才应该是他们更偏爱的“轻”模式:低成本的原因是人力低(一家现代连锁便利店,编制为6-8人;夫妻老婆店,通常是2-3人。中国产业信息网披露,2016 年上半年超市费用中人工费用占比为43.08%,部分门店的人工费用甚至可以占到五至六成)、租金低(或无)、没有重设备投入(相对无人便利店),可快速复制;办公室相对封闭,人员待在里面的时间长,容易产生稳定客流,转化成本低。
在这个背景下,商品的销售能带来多少毛利反而不是资本所最关注的,因为对它们来说简单的买卖差这个盈利模式太过于原始了,拿到流量之后的变现,才是其真正的目的所在。
当无人值守货架在某个区域的覆盖率达到一定程度后,它就可以比较容易搭载各种盈利手段:
卖加盟:迅速积累大量现金流;
卖广告:稳定优质客户,定位精准;
卖流量:在终端铺设到达一定密度时后,可通过APP发展会员,线下往线上导流;
卖会员:大数据积累,客群清晰,需求者众;
卖供应链等附加服务:提供“水电煤”;
卖终端:做设备提供商。
寻找时间与空间上的空白点
2017年似乎成为了“无人”零售的元年:无人便利店、无人(自动)贩售机、无人值守货架等 “新”零售方式不断强力发声。其中无人便利店和无人值守货架是新生事物,而无人(自动)售货机则是从不被重视的后台被推到了前台。作为从一开始就极其关注无人零售的研究者,笔者认为不管哪种玩法,其实找的要么就是时间上的空白点,要么就是空间上的空白点,然后从这些空白点中来创造新的零售场景与客流。
无人便利店:时间&空间上的空白点
目前看来,先行的无人便利店如缤果盒子等的选点是在中高档小区里面,一般在小区的楼栋中心位置,也就是说在顾客的家与小区外的便利店之间的空白点。设想的购物场景是顾客一下电梯,就能买到生活必须品,24小时营业。无论是深夜看球赛没啤酒了,或者是需要购买一些应急商品,都能穿着睡衣下楼就买到(走路50米以内)。
没有办法,现在的顾客都太“懒”了,大晚上你让就算只让他走200米去小区外的便利店,他或许最后会选择用外卖APP来解决这个问题(当然这会带来新的环保问题或是安全问题,还有额外的配送服务费用)。在后期,无人便利店也会被规划在大型企事业单位、基地&培训中心等一些相对比较封闭的场景内。
综合看下来,无人便利店的未来还是比较光明的。当然由于尚处在试验阶段,所以大众的质疑和当下运营中存在的问题是不可避免的,但相信都能找到解决的方案。
无人(自动)贩售机:时间上的空白点
自动贩售机在欧美以及日韩,体量庞大,其发展得益于政府对大型零售业营业时间的严格控制。为了保障工人的合法休息以及保障零售小业者(主要为夫妻老婆店)的商业发展空间,在夜间及周日绝大多数大卖场是关门的。为了摊薄经营成本,大卖场开始推行在晚上关店以后在卖场门外、停车场放置自动贩售机进行补充型销售,同时在机场、地铁站、医院、公园、学校等高人流量高租金的地点,也会发现大量的自动贩售机。
我国目前的情况是,在2012至2016年间,自动贩售机保有量翻了近4倍(达到近20万台,年销售额75亿元),年平均增长率在25%以上,并仍保持上升态势,超过了绝大部分零售业态。预计在2020年自动贩售机的保有量会达到110万(2017-2020年CAGR年复合增长率+55%),年销售额会达到440亿元(2017-2020年CAGR+56%)。
弹丸之地的日本,现在的自动贩售机保有量在2016年为500万台,相比之下在我国还有非常大的想象空间,所以无人(自动)贩售机也成了2017年的“无人”零售的高温点之一。有理由相信,未来在那些不适合开24小时便利店的高流量高租金地点,自动贩售机作为高投入产出比的补充型零售,表现必然会越来越抢眼。
无人值守货架:空间上的空白点
无人值守货架除了找到办公室这一传统零售空间上的空白点,同自身时也具备以下特有的一些优势:
相较于自动贩售机,开放货架成本低(自动贩售机单机成本约2~2.5万、放开货架成本100~300元),因此可实现快速铺设,也没有复杂的技术设施门槛;
相较于自动贩售机,无人值守货架是开放的,能让消费者触碰商品,SKU数量也更为饱满,更具备吸引力;
相对于无人便利店,没有复杂的技术设施门槛;
办公室是封闭环境,容易形成流量入口;
如果其能妥善解决好自身的供应链问题,同时将BD成本保持在可控范围之内,并做到一定程度的精细化运营管理,这一风口还是非常值得期待的。
继续任人打劫还是墨守成规?
有不少的传统零售同仁,在面临业绩报表不好的时候,会说出以下几个原因:
电商对我们的冲击太大了,打劫掉了我多少份额;
线下的竞争对手又新开了多少家店,打劫掉了我多少份额;
今年的“新零售”(如盒马鲜生、超级物种、无人店)冒出来好多,疯狂推广拉客,打劫掉了我多少份额;
... ...
诚然,这些原因当然会对我们的业绩产生部分影响,但并不会是唯全部原因。墨守成规的代价只会是自取灭亡。
相比被动挨打,我们更需要的是寻找出新的增量。在遭遇销售瓶颈的时候,我们有没有跟那些创新团队、电商以及资本力量一样去思考,尝试找到新的业绩增长点?我们有没有尝试去创造新的消费场景,有没有去寻找新的客源?无论是在时间还是在空间上,这些都是我们需要深刻反省的问题。
零售业实际上是零售服务业,它不光服务消费者,同样也可以服务品牌商,从B2B中寻找新的商机,这就是为什么大家提倡“深耕供应链”对抗“两朵云”(阿里云+腾讯云)的动因。但有一点要提醒大家:深耕供应链,只是解决了“子弹”的部分,我们又该如何维持与拓展渠道和客源呢?私以为在碎片化的零售时代,上文所述的那些新的空白点,恰恰是大家所急需的新机遇!
所以,要么自己寻找新的客流空白点,要么积极参与开发新的客流空白点,要么服务于新的客流空白点。
本文作者系中百集团董事总经理万明治 文中观点仅代表个人行业研判。
*文章为作者独立观点,不代表虎嗅网立场本文由 超市老万 授权 虎嗅网 发表,并经虎嗅网编辑。转载此文请于文首标明作者姓名,保持文章完整性(包括虎嗅注及其余作者身份信息),并请附上出处(虎嗅网)及本页链接。原文链接:http://www.huxiu.com/article/215390.html
未按照规范转载者,虎嗅保留追究相应责任的权利
- QQ:61149512