[丁科技网观察] 2024年,就空调市场,特别是线上市场而言,大概率是剧变的一年。
丁科技网注意到,今年以来,线上空调市场先是三甲局面瓦解,形成两极格局,随后:美的在量、额方面均保持明显领先,均价延续上涨,高端路径继续,且美的系华凌品牌表现同样出色;第二的格力,份额下滑,与美的差距加大;随后,小米、海信、TCL保持上升势头。未来,空调线上市场或向一超多强局面演变,而“多强”之内,座次也会继续变化,竞争更趋激烈。
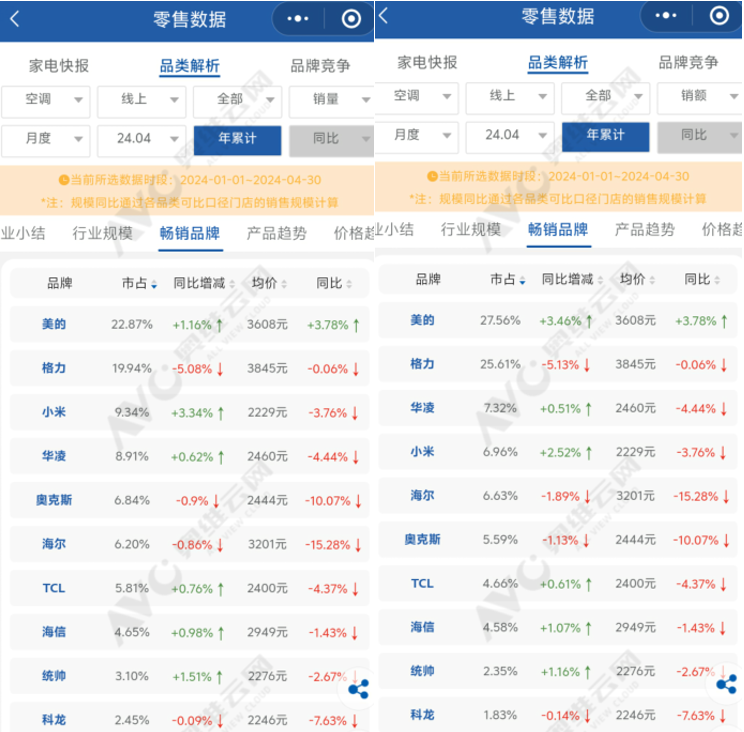
(数据及图:奥维云网)
根据奥维云网数据,到今年4月份,线上空调市场的格局,基本经历了从三甲到两强的变化。前十来看:
美的、格力地位整体稳固,不过同时,美的在量额的市占比方面延续小幅提升,格力则有相对明显的下滑,此长彼消之间,二者差距加大。
随后,华凌与小米处在缠斗之中,产品均价更低的小米,在销量上占有优势,销量排名第三,销额排名第四;华凌均价更高,销额领先小米,排第三,销量第四。
这里同样值得关注的两点,一是,华凌与小米在量额方面的市占比,相对美的与格力均存在大幅差距,特别在销额方面,更为明显,线上空调市场的两极格局,在此有比较好的佐证;二是,小米的增长势头比华凌更猛,这可能与更突出的价格让步有关,后市来看,小米或有机会实现对华凌的量额双重领先,进入线上前三。
接下来的海尔与奥克斯,与华凌和小米的位置关系类似,量上,奥克斯第五、海尔第六;额上,海尔第五,奥克斯第六。不过,均价800元的差距,以及销量上不大的差别,或代表海尔的盈利能力要强于奥克斯。
七至十位,是TCL、海信、统帅、科龙,份额差距基本维持在1%左右,咬得很紧。海信,在溢价能力上有相对优势。
整体从前十品牌来看,除美的外,都出现了不同程度的均价下调,其中以海尔和奥克斯幅度较大,超过10%,格力降幅最微,基本持平。
这种表现,说明价格战趋向下,参与或者说承压的品牌越来越多。而美的与格力的品牌调性,看似相对稳定。其中,美的均价上行,除了原材料涨价背景外,可能主要与两点原因有关,一是华凌的成长,能支持美的有更多上探高端的可能;二是美的在延续此前的“保利润”策略。
美的在量、额占比方面均保持领先,且继续上行,均价也延续上涨,或表明其高端化路径的延续,以及品牌影响力和产品、技术接受度上的保持甚至提升。这种表现,或导致一超多强格局后续的形成,因为,同时,格力处在下行区间,华凌、小米、TCL、海信、统帅保持上行,美的与格力差距扩大,格力与后续品牌的差距还在缩小。同时,华凌在线上、COLMO在线下的向好表现,会利好美的系品牌的整体优势,能够形成对美的主品牌的辅助。
当然,在相当一段时间内,格力第二名的地位仍会相对稳定,但至于三至五名,在今年随后时间里,有一定概率会频繁更迭。在线上渠道权重不断增加的背景下,这样的变化,也可能会推动整个空调市场格局的调整。(丁科技网原创,转载务必注明“来源:丁科技网”)
- QQ:61149512