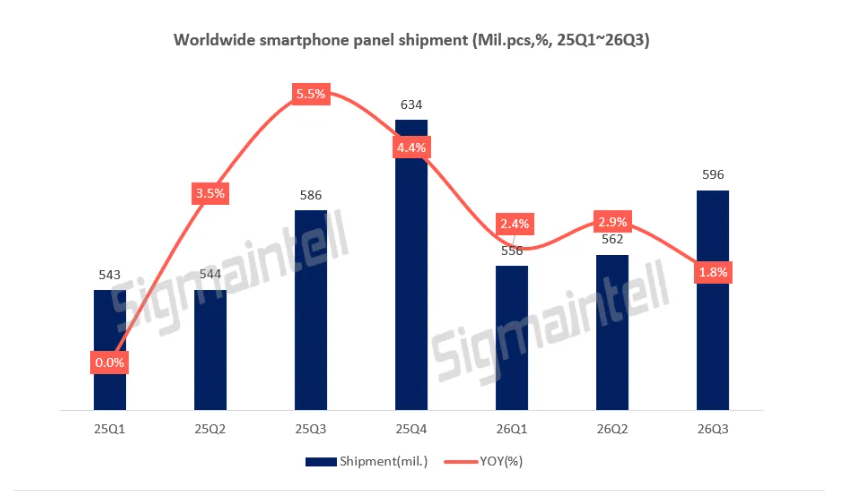
2026年三季度,全球智能手机面板承压前行。群智咨询数据显示,三季度整体市场出货约6亿片,同比增长1.8%。钉科技注意到,看似仍是正增长,但这份微增的成色并不高,增量几乎全部集中在低单价区间,华南维修市场的强劲需求对冲了品牌订单的走弱。对面板厂而言,微增的背后是营收质量的下降。
值得关注的是结构反转。一方面,柔性OLED出货约1.8亿片,同比下滑2.4%,为近两年首次转负;另一方面,a-Si LCD出货约3.7亿片,同比增长12.4%,市占率升至62.3%,较上半年的60.7%继续抬升。一升一降之间,市场呈现出低端强、高端弱的鲜明分野。
背离因何而来?直接原因是存储涨价推高整机成本,压缩了品牌促销空间,换机周期随之拉长,品牌面板订单收缩。钉科技注意到,柔性OLED首当其冲,仅LGD同比增长25.8%、京东方基本持平,其余厂商同步回落。高端需求退潮时,先被砍掉的往往是最贵的那块屏。
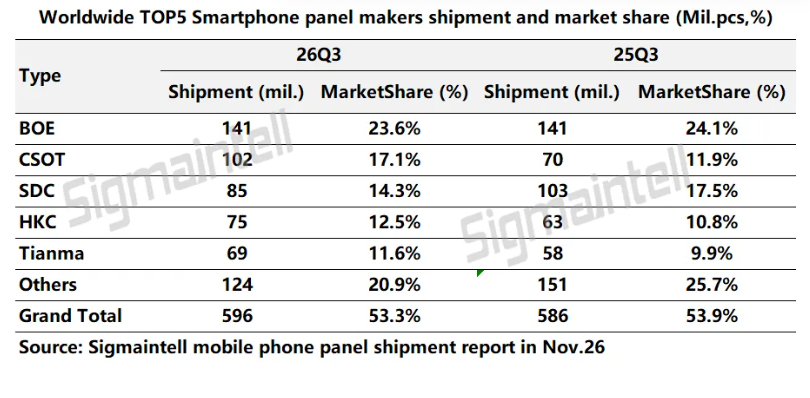
厂商格局的重排同样清晰。群智咨询数据显示,Top5合计出货同比增长8.5%,市占率约79%,较上半年的77%进一步提升。京东方以23.6%的份额守住第一,出货约1.4亿片;华星光电以17.1%升至第二,出货约1亿片,同比增长46%,其中a-Si LCD超8000万片,同比大增78.4%。
被挤下一位的是三星显示。三季度出货约8500万片,同比下滑16.7%,柔性OLED约5600万片、下滑9.1%,刚性OLED约3000万片、下滑28%,两条腿同时失速,份额退至第三。中国双雄站上TOP2,靠的不是高端突破,而是对存量市场与低端需求的精准卡位。
另一条暗线是过渡技术的加速退场。钉科技注意到,三季度刚性OLED出货3500万片,同比下滑28.8%,需求高度集中于三星;LTPS LCD约900万片,同比下滑55.5%,市占率已不足2%。中端机型加速柔性化,维修市场也在向柔性靠拢,留给过渡技术的时间窗口正在关闭。
展望2027年,整机市场仍在下行,面板的机会却藏在结构里。一方面,低端柔性化是替代LCD的主攻方向,短期价值在于拉动产线稼动而非改善盈利;另一方面,阔折叠、阔直板等形态创新将从高端卖点走向全价位普及。增长逻辑从规模转向结构,这才是本轮变局的真正含义。
- QQ:61149512