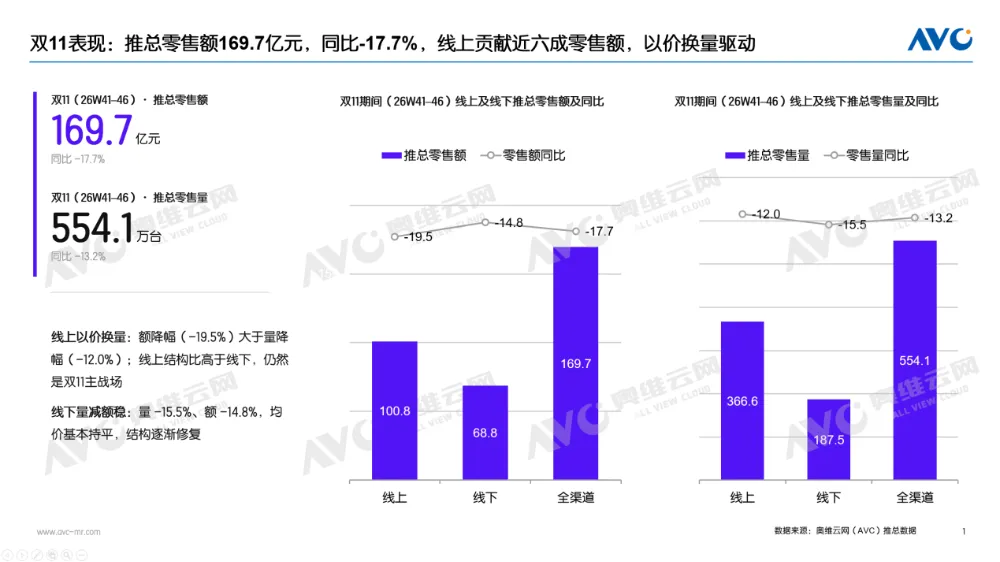
2026年空调双11周期收官,市场迎来量额双降局面。奥维云网数据显示,全渠道零售量554.1万台,零售额169.7亿元,同比分别下滑13.2%、17.7%。钉科技注意到,存量竞争时代,本次双11有三大看点:
第一个看点,多重外部约束之下,市场显现“以价换量”特征,同时出现明显量额剪刀差。
一方面,线上作为主战场,实现零售量366.6万台,均价2534元/台,仅较10月微降32元,依靠适度让利托住大盘销量;另一方面,线下零售额68.84亿元,均价4506元/台,依托中高端产品稳住客单价,出现零售额降幅大于零售量降幅的剪刀差现象。值得一提,降价属于W43、W45两轮脉冲式操作,并未演化成全行业无序价格战。大促错峰、周期拉长只是外在现象,行业核心矛盾仍是需求收缩与成本承压。
第二个看点,产品结构持续迭代,新风、舒适风、AI智能等功能渗透率实现明确增长,成为存量市场为数不多的增量来源。
奥维云网数据显示,线下挂机新风渗透率从三季度6.3%提升至双11的8.5%,线下柜机新风渗透率由6.8%升至7.8%。舒适风柜机渗透同样快速走高,线上柜机渗透率由37.0%上涨至46.1%,线下柜机从28.0%提升至35.4%;AI人感空调线上挂机渗透率达14.1%,线下柜机15.6%,语音柜机线下渗透率也来到9.4%。当基础冷暖不再稀缺,健康、智能化体验正在实实在在撬动换新需求。
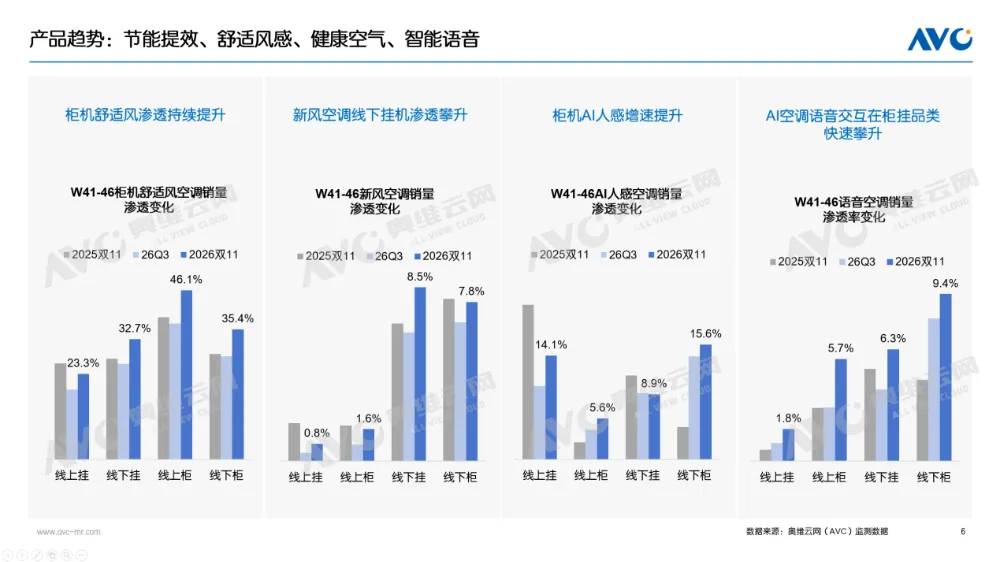
为何市场下行期,功能型空调反而实现渗透上涨?原因在于消费者选购逻辑发生切换。钉科技注意到,过去大家只关心制冷制热能力,如今二氧化碳监测、可视化空气状态、柔风无风感、AI感知调温等附加体验,成为打动用户的关键。像搭载大新风量、智能语音控制的海信深睡宝X5这类机型的热销,印证功能升级不是营销噱头,已经转化为真实购买力。
第三个看点,千元级起量机型热度走高,价格依旧是存量市场不可忽视的竞争杠杆。
大促W43促销高峰,线上1500元以内价格段份额冲高至9.1%,起量机价格锚点被压到1300‑1500元区间;线下更早一周启动低价放量,W42周期3000元以内机型份额就达到23.8%。头部品牌采取“新品降价抢份额、老款守住价格底线”的组合策略,在大盘下行环境下完成库存消化,巩固市场份额。这充分说明,哪怕行业全力推动结构升级,性价比机型依旧是撬动大众消费的利器。
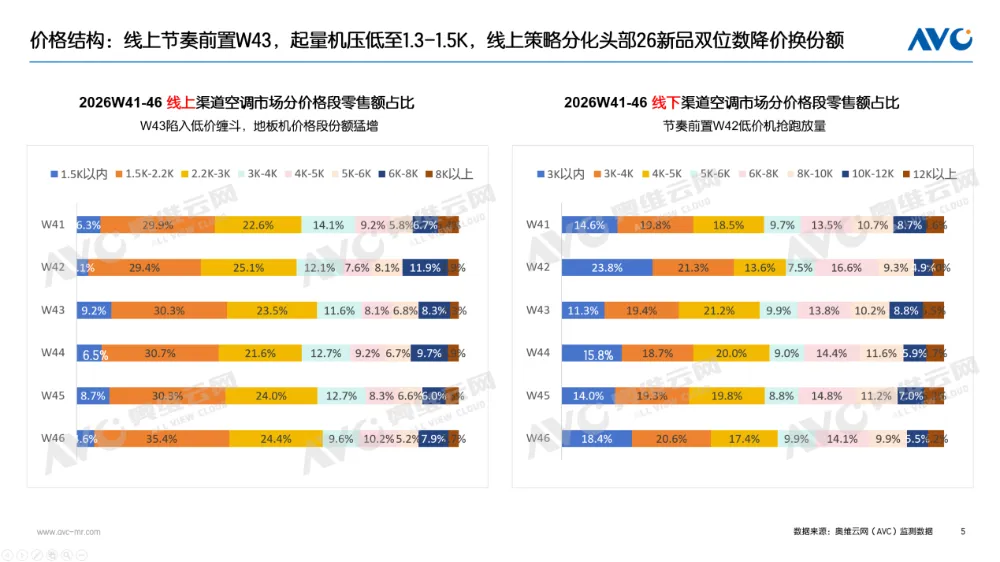
当然低价只是短期抢量手段,无法解决行业长远困境。头部品牌在释放低价走量产品的同时,仍然坚守中高端产品布局,走出“低价保规模,高端求利润”的平衡路线,避免彻底陷入低价内卷泥潭。
展望后市,行业压力短期内难以消解。距离2027空调新国标落地越来越近,单纯依靠低价走量的品牌将直面出清压力。短期大促可以依靠价格拉动销量,但长期比拼的是产品力与渠道服务能力。
- QQ:61149512