曾被看作家庭移动观看新入口的闺蜜机,正在经历一轮明显降温。洛图科技(RUNTO)数据显示,2026年9月中国移动智慧屏线上市场零售量仅1.4万台,同比下降26.8%,环比增长8.5%;零售额0.6亿元,同比下降20.2%,环比增长9.3%。量额环比双双转正,说明市场在8月低点后有所修复,但同比降幅仍超过两成,行业仍处于低位回补而非趋势反转。
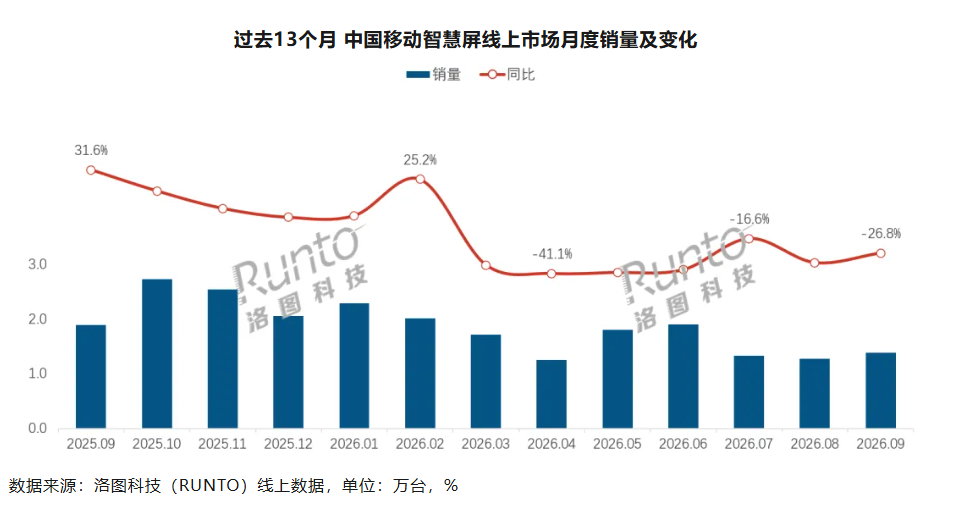
钉科技注意到,市场遇冷的核心原因,仍是购买力度不足。闺蜜机可适配家庭移动观看、亲子陪伴、健身跟练等多元场景,但这些场景尚未转化为足够强的换新需求。9月环比回暖更多来自低基数上的回补,同比深度下滑则暴露了真实需求疲软。尤其当去年同期低价机型主导时,今年成交结构偏向中高价机型,销量端压力被进一步放大。
均价端看似企稳,实则是产品组合在支撑。钉科技注意到,9月线上零售均价为4155元,同比上涨9.0%。1—9月累计零售量15.0万台,同比下降25.9%;零售额6.0亿元,同比下降15.6%;累计均价4014元,同比上涨14.0%。销额跌幅小于销量跌幅,说明27寸4K、32寸4K及大电池机型拉高了客单价,但并未从根本上扭转需求收缩。
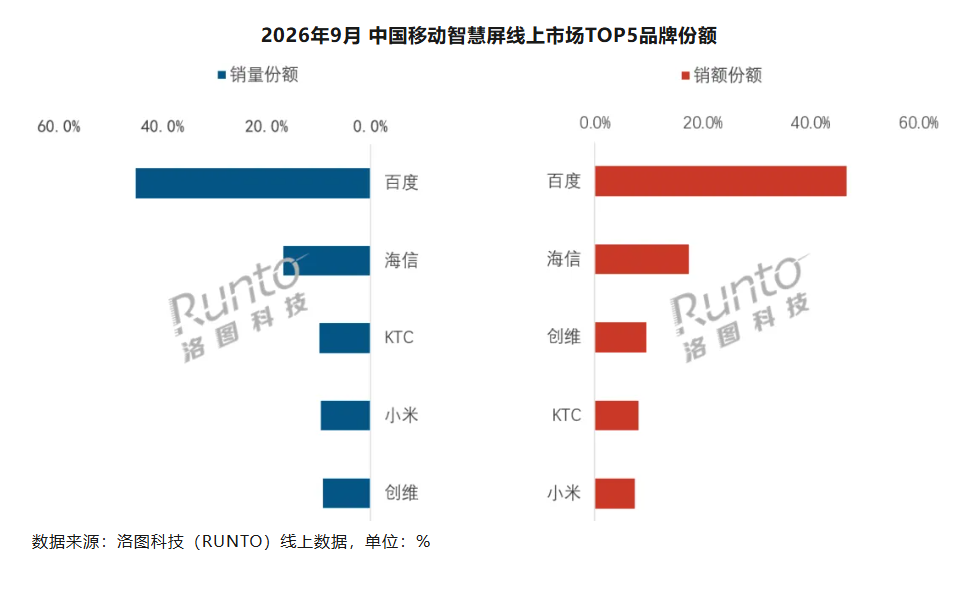
钉科技注意到,品牌格局则继续向头部集中。9月销量TOP4品牌合计份额达81.3%,同比提升5.8个百分点;销额TOP4合计份额82.1%,环比提升3.5个百分点。更值得关注的是,十名开外其它品牌合计销量份额已降至1.3%,长尾品牌生存空间被明显压缩,头部与少数腰部品牌之间的再分配仍在继续。
百度是本轮集中最大的承接方。钉科技注意到,9月百度以45.2%的销量份额和46.7%的销额份额位居双料第一,销量环比增长11.4%,市占率同比提升13.6个百分点。与此同时,海信销量份额16.8%,KTC以9.8%跻身TOP3,小米回落至9.5%,创维则以9.2%的份额实现腰部放量。
钉科技注意到,在百度逼近半数份额的格局下,小品牌淘汰风险正在加大。头部集中度同比抬升,十名开外份额仅剩1.3%,缺乏产品线宽度和稳定爆款的品牌很难维持份额。进入第四季度,双十一和年末大促或带来短期刺激,但市场真正要回答的是均价能否守住4100元,以及购买力能否恢复;若需求继续低迷,长尾品牌被挤出市场的速度只会更快。
- QQ:61149512