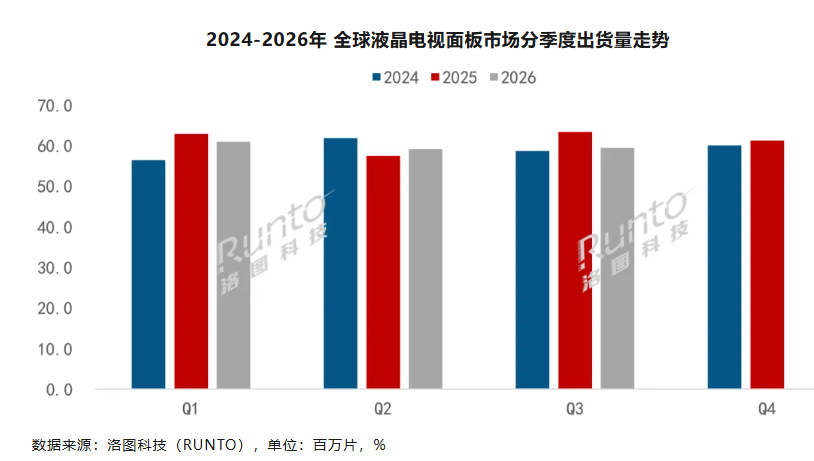
2026年第三季度,全球大尺寸液晶电视面板市场低迷。钉科技注意到,洛图科技最新数据显示,这一市场三季度出货量5940万片,同比下跌6.4%,环比仅微增0.3%;出货面积47.3M平方米,同比上涨2.3%。量在降、面积在涨,说明行业并非简单衰退,而是需求向大屏迁移的结构性切换。
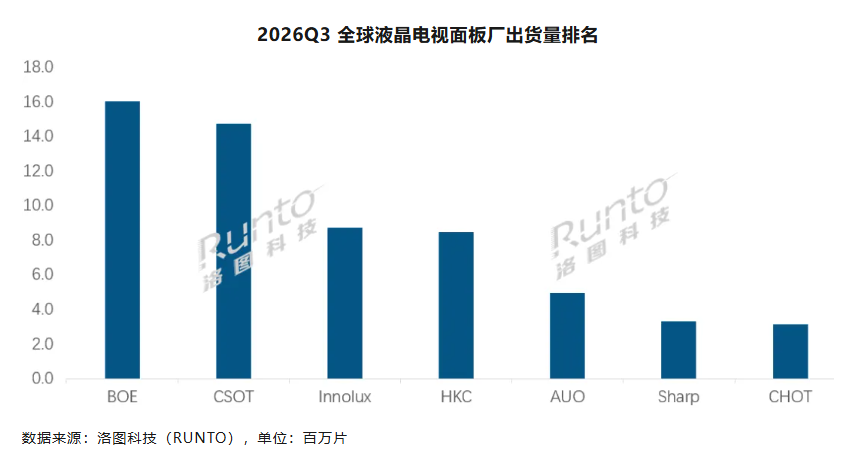
钉科技注意到,三季度TOP4面板巨头出货同比集体下滑,其中京东方约1604万片降8.5%,TCL华星约1473万片降6.0%,群创约874万片降1.8%,惠科约846万片降18.1%。七大厂中仅友达、夏普同比增长。总的趋势是,头部承压,格局生变。
需求端的分化是关键。一方面,55英寸及以上三季度出货同比增长11.3%,份额升至46.3%,同比提升7.3个百分点;另一方面,32英寸同比大降28.3%,50英寸降17.5%。存储芯片涨价抬高整机BOM成本,中小尺寸毛利微薄、难以转嫁,品牌主动缩减采购;大尺寸耐受度更高,叠加促销备货,韧性更强。需求不是消失,而是向大屏集中。
区域格局随之调整。大陆系四家面板厂三季度出货约4240万片,同环比分别下降9.7%和0.9%;合并市占率71.3%,同环比减少2.6和0.9个百分点,但仍稳定在七成以上。台系群创、友达合并市占率23.0%,同环比提升1.9和0.2个百分点;夏普市占率5.6%。一方面大陆份额承压,另一方面台系借中小尺寸回补,区域竞争更趋胶着。
厂商座次变化,也值得关注。钉科技注意到,群创三季度出货874万片,市占率14.7%,同比提升0.7个百分点,超越惠科升至第三;惠科出货846万片,同比大降18.1%、环比降8.4%,市占率14.2%,同比下跌2.0个百分点。一次季度反超是偶然,还是产品结构与客户组合差异的必然?答案要看下一季。
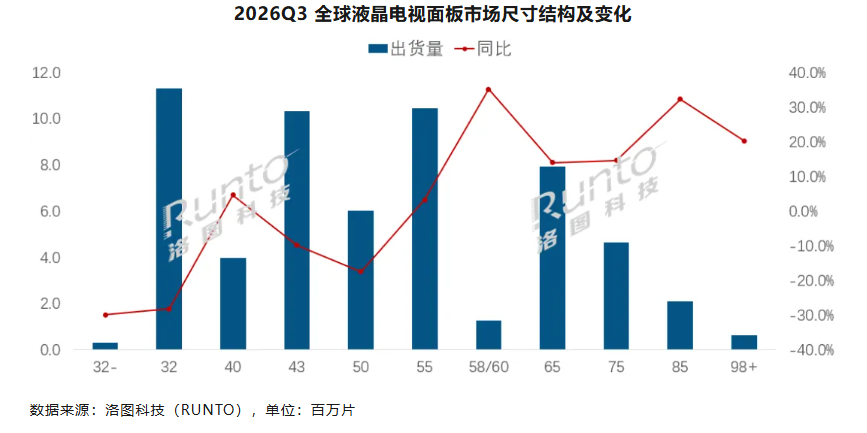
就尺寸来说,增长高地在百吋。钉科技注意到,98英寸及以上“泛百寸屏”三季度合并出货约60万片,同比增20.2%;前三季度约180万片,同比增32.3%,为行业最高增幅,其中大陆三大面板厂份额约94%。百吋不是走量市场,却是利润与话语权高地,三强“垄断”是大屏化与控产能力叠加的结果。
展望后市,Q4是“需求环比走弱、供给收缩托底、成本上行”的博弈。洛图科技预计全年全球面板出货2.38亿片,同比降3.1%;面积1.85亿平方米,增2.6%,2027年或延续“量降面积增”。竞争已从拼产能转向拼结构,谁能在大屏与控产间找到平衡,谁就能穿越周期。
- QQ:61149512