智能手机市场遭遇寒流。钉科技注意到,CounterPoint Research最新数据显示,2026年第三季度,全球智能手机出货量同比暴跌20%,创下2012年以来同期最低水平。更要命的是,手机卖得越来越少,价格却越来越贵。2026年至今全球手机零售价累计上涨约20%,市场平均售价逆势飙升。
这种“量价背离”的背后,最大的推手不是消费疲软,而是人工智能。AI数据中心建设大量抢占存储芯片产能,导致DRAM和NAND闪存价格飙升,手机物料成本随之水涨船高,多数OEM厂商的出货计划被彻底打乱。
越是寒冬,越是检验厂商“体质”的时候。三星以23%的份额稳居全球第一,出货量仅微降3%,是主要厂商中份额增幅最大的企业。Galaxy Z Fold8系列折叠屏需求强劲,中端A系列零部件供应相对稳定,再加上部分中国品牌收缩海外业务为其腾出空间,三星在中高端和新兴市场双双获益。
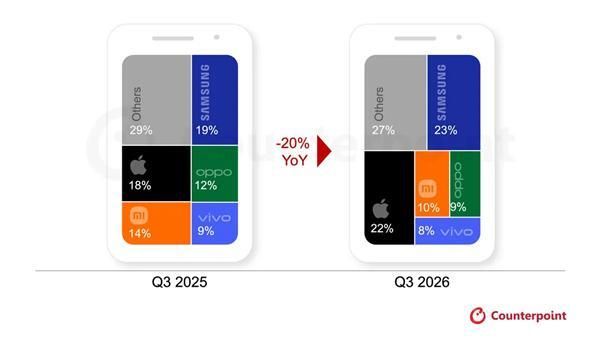
苹果同样不遑多让,市场份额升至22%,首次在第三季度突破20%大关。虽然缺少基础款iPhone 18拉低了整体出货规模,但iPhone 18 Pro在中国和印度市场表现强劲,充分说明高端市场的需求韧性远胜大众市场。
有人逆势扩张,就有人被迫收缩。钉科技注意到,本轮冲击中,国产阵营承受的压力明显更重。小米出货量同比下降超过30%,市场份额从14%骤降至10%,是主要厂商中跌幅最大的。这背后是小米的主动策略调整,面对利润微薄甚至无利可图的低价产品,小米选择减少投入、提高平均售价、收紧出货计划,转而聚焦中高端市场。
OPPO和vivo的出货量均下滑超过20%,份额分别降至9%和8%。两家厂商上调了入门级和中端产品售价以应对存储芯片涨价,但涨价让部分机型失去了原有的价格竞争力,叠加供应短缺,出货量进一步被压缩。
归根结底,钉科技认为,这场危机是AI基础设施对消费电子供应链的一次“资源虹吸”。全球存储芯片产能是锁死的,当英伟达、微软等巨头的超大型数据中心吞噬了大部分先进制程产能,手机厂商只能排队候补,采购成本单边上涨。面对这种结构性困局,厂商的应对路径逐渐清晰——继续减产、精简产品线、将资源向高端机型倾斜。
Omdia预计行业到2028年才有望迎来温和复苏,而折叠屏和AI手机将成为重要创新赛道。当“以量取胜”的旧范式失效,谁能率先完成从堆参数到拼价值、从低价走量到高端盈利的转身,谁就有机会在下一轮周期中抢到更好的位置。
- QQ:61149512