雷军说厚道的人运气不会太差。
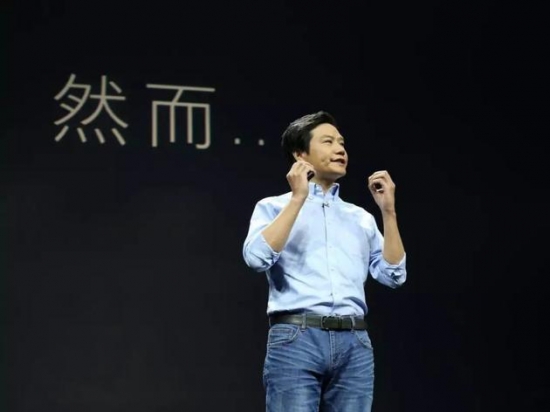
手机及硬件主打性价比、承诺综合净利润率永远不超过5%,对消费者厚道是小米崛起的重要原因。
但是小米对香港本地及港股通投资者就不那么厚道了。乐观估计,2020年小米才有可能值800亿到1000亿美元。如果以这个期望值的一半上市,投资者面临的风险要小得多。
估值曾徘徊并回落
2010年1月在开曼群岛注册成立,随后创始人获得1.625亿A类普通股和5750万B类普通通,A类每股拥有10票投票权。
2010年9月至2017年8月,进行了六个轮次的融资(其中B、C、E、F包含若干小轮次),合共募集15.8亿美元(其间进行过一次一拆四)。
上市后,投资者持有的优先股将全部转为B类普通股,届时优先分红赎回优先出资权知情权及反摊薄与否决权等特别权利将会失效。
根据招股文件,2014年12月23日签署首购股协议的F-1轮,认购价为20.168美元/股(对应市值450亿美元),而2017年8月24日结束的F-2轮认购价为17.927美元/股。最终,F轮投资者以11.34亿美元获得2.7%股份计算,市值为420亿美元。
看来,小米没完成与F轮投资者的对赌,只好低价增发838万优先股,将此轮带领的估值水平降至420亿美元。
2015年~2017年间小米估值不仅一分钱没涨,还从450亿美元回调到420亿美元。坊间普遍认为,2018年小米将以700亿美元估值上市并冲上1000亿美元。#小米曾经逆转的不仅是手机销量,还有TA的估值#
2018年4月2日,向雷军控制的公司发行6400万股B类股票后,总股本达20.94亿股。

上市前,A~F系列优先股如果全部转为普通股,刚好为总股本的50.1%。由于A系列优先股由雷军及其团队持有,创始人团队控制的股比约为69%。如IPO增发10%新股,创始人团队持股被稀释到62%。上市后肯定会通过增发持续募集资金,雷军对小米的控制权将会受到威胁。
雷军、林斌持股比例分别为31.1%、13.3%,合计44.4%。由于A、B股投票权之别,两位创始人的投票权分别为55.64%和30.04%。合计85.64%,妥妥的。

可见,联交所接受同股不同权是小米选择香港的必要条件。
怎样理解优先股公允值变动造成的巨亏?
由于优先股公允值变动造成2017年巨亏439亿、净资产为负1272亿,引起广泛关注。
小米在香港主板上市,采用国际会计准则(IFRS),而人们熟悉的中概公司采用的是美国会计准则(US GAAP),两个准则对优先股的处理有很大差别。
小米内部事先知晓招股文件详细内容的人很少,估计公关部门看到数据也是一脸懵懂。现在网上的说法很乱:小米亏损400多亿?扯淡小米净资产负1200亿?外行公允值变动亏损一上市就会消失这种亏损越多说明小米越牛
首先认识一下优先股。优先二字是对普通股而言的。小米发行优先股的主要条款包括:
优先领取股息:和普通一样领取股息(如有)之外,另加按发行价8%计算的年息;
转换:2015年7月3日后任何时间转换为B类普通股;
赎回:自2019年12月23日起任何时间要求小米赎回(F系列除外);
清算优先权:遇公司解散或清盘,于偿清所有债权后先于其它股东获得剩余资产分派。
以上诸般优先的代价是放弃投票权。不用担心控制权旁落,是许多初创科技公司通过优先股融资的最要原因。
其次了解一下国际会计准则对优先股的处理。IFRS把优先股视为金融负债,欠的是股票。欠星爷电影票就去观影,要问多少钱一张?欠投资人股票,要算股票值多少,也就是公允值了。
在优先股转为普通股之前,小米每个财年末都根据股票估值计算负债:2014年末899亿、2015年末1059亿、2016年末1158亿、2017年末1614.5亿。
不妨用一个故事说明小米的处境:
一个北漂2013年进京,当时每月到手收入4000元,20平米开间房租要2500元,实在负担不起。
于是和房东签订长期租房协议:头五年不付房租;2018年1月起直到退休,收入一半交给房东。
2013年1月签协议时,他将自己从2018年1月到2049年12月退休期间的收入折成现值约为200万元(贴现率5%),一半就是100万,摊到37个年当中的每个月,房租在2013年的现值为2250元。
作为财务爱好者,他在2013年签约时为自己做了个资产负债表,里面有1项是欠房东100万。
2014年末,鉴于收入增速超过预期,他认为2018年至退休前总收入折现值为240万元,对房东的负债变为120万元。
2015年末、2016年末、2017年末,他分别修正了对收入的预期。到2017年末,对房东的债务变为180万。
其实,调低收入预期可以减轻负债,无奈他太想向女朋友证明自己钱途远大。
2018年起,他改变了计账方式:赚的钱一半交房东,不就是我股东吗?于是来了个债转股。
参与小米IPO投资人的处境与故事主人公的女朋友基本相同:男朋友无债一身轻了,但未来一半收入要被拿走。
手机销量的下滑及逆转促使雷军食言
小米有三大主营业务:手机、oT与生活消费产品及互联网服务。2017年,手机销售收入806亿元,占总营收的70.3%;IoT与生活消费产品销售收入234亿元,占总营收的20.5%;上述两大硬件业务占营收的90.7%。

2017年,小米销售手机9141万部、同比增长64.9%;手机销售收入806亿元,同比增长65.2%;2016年、2017年,小米手机销售均价分别为880元、881元,几乎没有变化。

2017年,小米营收的28%来自海外市场。特别是在印度,小米智能手机市场的占有率超过30%。但由于市场及非市场因素,进一步提高市场份额的困难很大。假如印度为保护本土品牌稍微提高关税及非关税壁垒,小米手机销售量将出现波动。
虽说有三大主业,但IoT与生活消费产品及互联网服务从根本上基于手机销售业务。可以说小米的一切皆系于手机销售。这点与苹果是一样的,假如iPhone销量不振,其它任何业务都无法幸免于难。
值得注意的是,2016年小米手机出货量同比下降9.2%。雷军用坏事变好事的套路夸耀世界上没有任何一家手机公司销量下滑后,能够成功逆转的,除了小米! #网友指出OPPO和VIVO都曾经历过销量下滑#
与王兴相似,雷军也想在太平洋畅游,不着急上岸,直到2015年还宣称五年内不上市。尽管A~E轮优先股持有者有权在2019年12月23日后要求赎回,雷军料想只要小米业绩蒸蒸日上,没有投资者傻到要退出。
2016年手机销量竟下滑了,2017年8月的估值较2014年12月还少30亿美元。
厚道的人运气不会太差指的恐怕就是2017年手机销量奇迹般逆转。
假如再次出现下滑,幸运之神还会降临吗?
趁着逆转抓紧时间上岸,这应就是雷军的心态。可以说2016年手机销量的下滑及2017年的逆转是促使雷军食言的关键因素。
小米值多少钱?
虎嗅5月3日文章认为《最最乐观估计,小米到2020年也不值1000亿美元》。
文章假设未来三年小米营收每年递增70%,2020年达到5630亿,小米自己都不敢发表这样乐观的预测。要知道2015年、2016年小米营收同比增速分别为2.4%和67.5%。
文章假设小米净利润率达到5%,2020年净利润达到282亿。要知道小米直到2017年都没有在国际会计准则下实现稳定盈利。
文章按20倍市盈率为2020年的小米估值,结论是5640亿,约合900亿美元。要知道恒生指数市盈率只有15倍左右。
有读者认为不应拿恒生指数市盈率为小米估值。那么用酷派、还是用苹果?酷派风光时市销率只有0.5倍,而苹果市盈率只有18倍。
腾讯!腾讯!腾讯市盈率五六十倍腾讯是纯正的互联网公司!再说小米在中国手机商厂中的地位能与微信在社交领域的地位相提并论吗?(按2017年在中国手机市场的份额,小米只是勉强跻身一线)
雷军说小米是创新驱动的互联网公司。但纯正的互联网公司哪有靠硬件带动业务的,顶多重视一下应用商店和安卓手机预装。苹果也不例外,投资人高度重视每一代iPhone的出货数据。所以,苹果不是纯正的互联网公司,也只有不到20倍PE。
投资者应当向兽医学习,不听或者少听企业怎么说,只看企业怎么做。从兽医的角度看,小米就是一家主打性价比的硬件企业,20倍PE不委屈。
还可换个角度,用分类加总法 (SOTP) 为小米估值。
手机业务PS(市销率)应介于酷派和苹果之间。当年酷派出货量一度挤进全球第四,在香港主板也仅获0.5倍PS,苹果目前市值约为2017年营收的4倍。考虑到苹果净利润率超过20%,小米承诺净利润率不超过5%。因此,小米手机业务PS值最高取2倍(酷派的四位、苹果的二分之一)。按2017年806亿销售收入计算,小米手机业务价值1612亿,约合250亿美元。
IoT与生活消费产品业务可参照格力(000651.SZ)。2017年格力营收1483亿;毛利润、净利润分别为487亿和224亿,最新市值2760亿。2017年,小米IoT与生活消费产品销售收入相当于格力的16%,毛利润为格力净利润的千分之四(4‰)。小米这块业务最多值格力的四分之一,690亿,约合110亿美元。
互联网服务参照金山软件(03888.HK)。2017年金山软件营收51.8亿、毛利润30亿,最新市值332亿港元。小米互联网服务收入99亿、毛利润60亿,估值应为金山的一倍,即664亿港元,约合85亿美元。
三大主业合并,小米整体估值约为445亿美元。
或许有人说,小米三大主业之间有生态化反,分别估值简单相加就低估了。
要知道,资本市场相信物理、厌恶化学。
现成的例子是比亚迪,最新市值210亿美元出头。把比亚迪的业务分为新能源车、动力电池、燃油车、手机部件及组装等四块:
2017年,比亚迪新能源车交付11万台。预计今年在美国上市的蔚来汽车,一辆没交付,IPO目标估值360亿美元。比亚迪新能源车业务不应低于蔚来。
宁德时代将以1300亿估值IPO,经过例行的几个涨停,市值不会低于2000亿。比亚迪动力电池就算值宁德时代一半的价钱,也有1000亿,约合160亿美元;
电池、手机部件等业务被装入比亚迪电子(001211.HK)市值650亿港元,约合520亿人民币;
汽车业务2017年营收566亿,假设燃油车、电动车分别为400亿和166亿。则燃油车部分按1倍的市销率(PS)可估值为400亿元。
四块业务加总,不计充电电池、云轨,整体估值超过660亿美元。
燃油车与新能源车80%以上的部件相同,人才、技术、生产设施、销售渠道无处不可以共享;动力电池为新能源车配套。至少这三块业务是有化反的,又怎么样?
类似的例子有很多。比如,爱奇艺单独估值为A、百度估值为B,拆分爱奇艺之前百度的市值是B-A而不是B+A。再比如按持股比例,搜狐持有畅游、搜狗股权市达28亿美元,而搜狗市值仅为17亿美元。
通常情况下,分类加总法算出的估值比实际的市值要高。
但美图的绝技不是加总而是借光:大部分营收来自手机销售,却引导市场按互联网公司给自己估值。
在招股文件披露的三个财年当中,就有一个出现下滑,可见小米手机销量不是稳升不降的,而且下降的机率还不小。
2017年,小米手机在中国市场份额为11%,较华为(23%)、OPPO(17%)、vivo(16%)有相当大的距离,只能勉强跻身一线。
凭小米的市场地位,谁敢保证出手机货量持续增长?假如再次下滑,按1000亿美元估值买入小米的股资者何去何从?
什么时候市值与手机出货量脱钩,小米才能算真正的互联网公司。为IPO估值高,厚道的小米向美图学习,对投资人就不厚道了。
- QQ:61149512