当行业还在畅想智能眼镜作为下一代人机入口的宏大前景,2026年三季度市场数据,揭开了这个新兴品类的现实底色。钉科技注意到,中国智能眼镜行业正处在从小众尝鲜向大众普及过渡阶段,“销量涨、收入跌、价格跳水”成为市场最真实注脚,消费者对智能眼镜的行业祛魅已然发生。
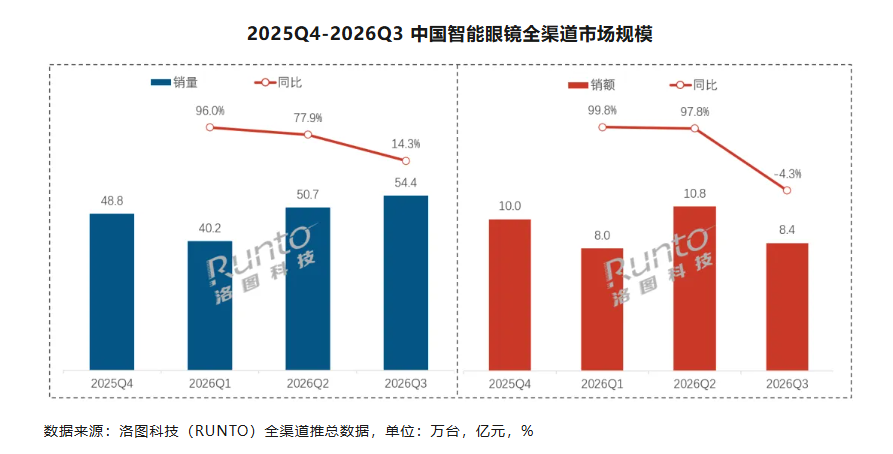
洛图科技数据显示,2026年第三季度国内智能眼镜全渠道零售量54.4万台,同比上涨14.3%,但零售额8.4亿元,同比下滑4.3%,市场均价跌至1542元,同比大降16.2%。
一方面,去年同期较高市场基数带来对比压力;另一方面中小品牌低价拍摄眼镜快速放量,厂商扎堆押注入门价位,造就了典型“以价换量、量增额减”的局面。
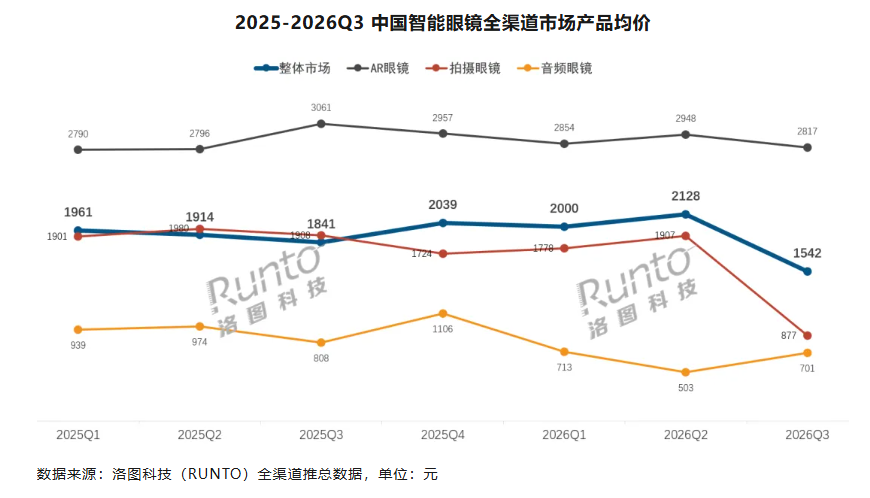
最触目惊心的价格震荡发生在拍摄眼镜赛道。钉科技注意到,该品类均价从二季度1907元断崖式下跌至877元,同环比跌幅均超五成,直接冲击细分品类原有价值体系。低价产品确实撬动了更多初次购买用户,但我们不禁要问:单纯靠降价,就能撑起一个新消费硬件的长期生命力吗?低价走量之下,行业利润空间被不断压缩。
市场的品类格局也同步发生重构,呈现“一升两降”的鲜明特征。钉科技注意到,AR眼镜销量份额攀升至35.8%,成为唯一份额扩张的品类;拍摄眼镜、音频眼镜份额同步收缩,音频眼镜份额下滑幅度最大,失血明显。市场增量正从拍摄、听音这类单点功能,向显示交互的AR方向迁移,行业正在完成内部迭代洗牌。
无屏产品正在遭遇外部竞品的挤压。钉科技注意到,音频、拍摄眼镜直面智能耳机、运动相机的替代竞争,现阶段不少产品仍停留在“让用户适应设备”,而非设备适配用户的阶段。
虽然家电企业、投影企业、互联网企业等各类企业依旧持续布局智能眼镜赛道,但行业增长动能已经肉眼可见回落。回顾前三季度,市场销量增速从Q1的96%一路收敛至Q3的14.3%,赛道尚处早期,高增长就已经明显失速。这背后折射出一个残酷现实,那就是产品体验、落地场景、消费价值尚未真正站稳脚跟。
眼下行业寄望四季度新品与大促拉动市场修复,洛图科技下调了全年销量预期,全年销量预计落在205‑215万台,不及年初预判水平。AR眼镜能否扛起营收大旗,低价产品如何跳出“卖得多却赚不到钱”怪圈,都是悬在行业头顶的现实考题。
钉科技认为,热潮褪去之后,智能眼镜行业亟待新的价值重塑。硬件参数可以快速堆砌,但要走进普通人日常生活,终究要回答一个核心问题——智能眼镜,到底解决用户的什么刚需?
- QQ:61149512