液晶面板涨价开始波及更多尺寸段。钉科技注意到,9月中旬,中国大陆面板厂商集体发出液晶面板“涨价函”,洛图科技预计液晶面板BOM成本四季度环比升4%-8%,本轮行情核心动因已从需求走强切换至上游成本。成本沿供应链传导,投影用LCD面板能独善其身吗?
答案是否定的。投影LCD面板与电视面板共享玻璃基板、驱动IC、PCB、被动元器件等供应链,京东方、TCL华星合计占全球90%以上供应份额,涨价不会因尺寸小而豁免。
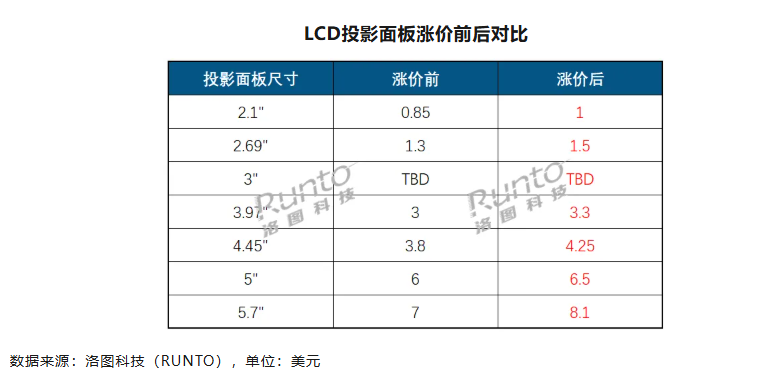
洛图科技(RUNTO)预计,主流投影面板本轮涨幅约8.5%-17.5%,小尺寸更靠上沿;电视面板先期涨幅约2%,55寸以上涨2-5美元。投影单价低,绝对金额有限,涨幅却更高。
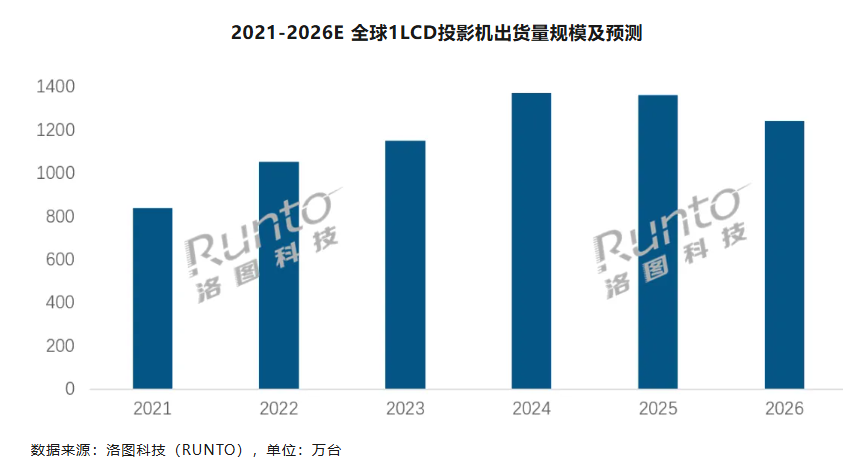
一方面成本抬升,另一方面需求收缩。洛图科技(RUNTO)数据显示,全球1LCD投影机2025年出货1362万台,同比微降0.6%;预计2026年再降8.9%至1241万台。需求走弱会进一步推高1LCD投影面板单位成本,毕竟产线折旧、动力、人力已锁定,稼动率回落使单片分摊固定成本上升;另外整机研发、认证、渠道及售后投入刚性,销量下滑后单位成本同理上行。
成本与规模双重挤压下,终端会普涨吗?洛图科技(RUNTO)认为,本轮调价不会带来全行业零售价普遍抬升。头部品牌采购体量大,可通过年度框架协议议价,中高端毛利空间可消化小幅增量,定价和硬件规格大概率稳定。压力更多集中在500元以下平价1LCD赛道,白牌和产业带厂商毛利偏薄,面板叠加存储、主控、光机涨价,利润被多重挤压。
在终端市场持续萎缩、涨价即容易丢份额的约束下,直接提价是高风险选择。于是,洛图科技预测,行业更大概率转向产品定义层面的权衡取舍,也就是不改变标价,在亮度、存储配置、散热结构、配件等维度做规格取舍,以此对冲成本。换句话说,成本不会消失,只会转移;当价格难涨,规格就可能成为缓冲垫。消费者看到“价格没变”,未必意味着“价值没变”。
这并非危言耸听。钉科技注意到,平价1LCD产品本就依赖参数和价格竞争,规格取舍若缺少清晰标识,容易形成“明价暗减”。对消费者而言,购买时应仔细甄别亮度是否虚标、存储是否缩水、散热和配件是否降级,不能只看标价。对行业而言,减配对冲短期可保住价格带,长期却可能透支信任。市场越收缩,越需要透明规则。
整体看,钉科技注意到,本轮是上游成本驱动的被动报价修正,并非需求景气上行,1LCD投影依托面板外溢获得的低成本红利将收敛,行业需在涨价、减配与信任间寻找新平衡。
- QQ:61149512