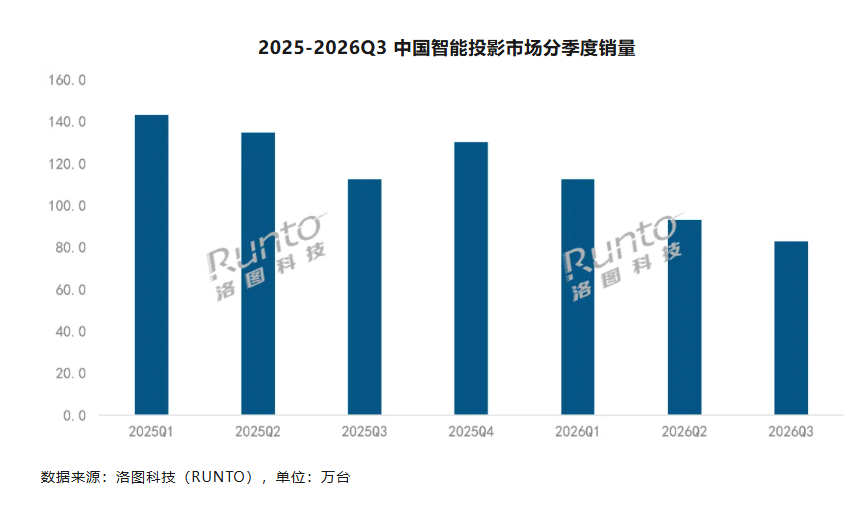
三季度智能投影市场仍未止跌。洛图科技(RUNTO)数据显示,2026Q3中国智能投影(不含激光电视)销量82.9万台,同比下降26.2%;销额12.3亿元,同比下滑27.1%。自2025年四季度以来,市场已连续四个季度同比降幅超过20%。
当需求底盘持续走弱、低效供给加速出清,短期促销还能扭转趋势吗?钉科技注意到,至少从三季度看,答案并不乐观。
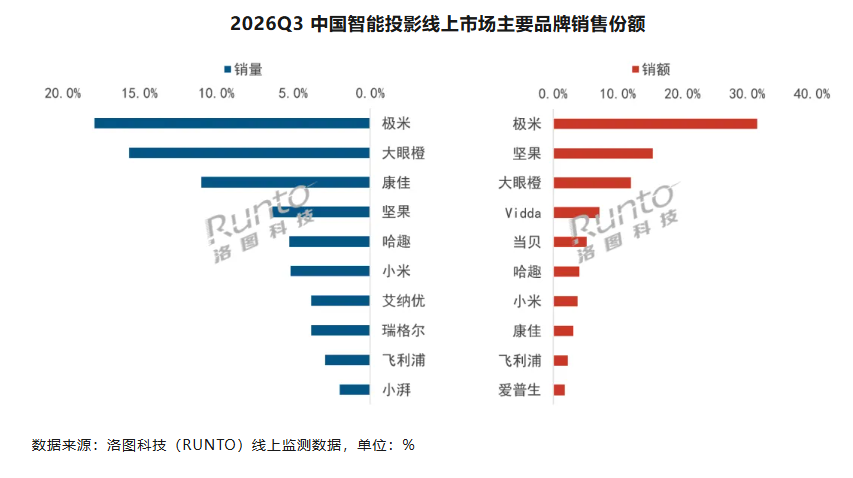
品牌格局则在动态调整中加速分化。洛图科技数据显示,三季度极米稳居线上量额双榜第一,龙头地位稳固;大眼橙依托1LCD完整价位布局,销量冲至线上第二、销额第三;康佳主打平价走量,坚果、Vidda两个DLP品牌分列销额第二和第四。此外,当贝位居销额第五,爱普生这样的传统品牌已被挤到销额榜第十。量额排名的差异,正是品牌定位分化的直接体现。
1LCD市场可谓喜忧参半。喜的是主导地位仍稳,2026Q3线上份额达70.3%,大眼橙的冲高更说明1LCD不再是低端代名词;忧的是份额同比下降1.4个百分点,DLP则从27.3%回升至29.0%。份额下滑是否意味着路线失宠?未必。它更像是一场从“拼低价”转向“拼合规、拼性能”的结构性调整。
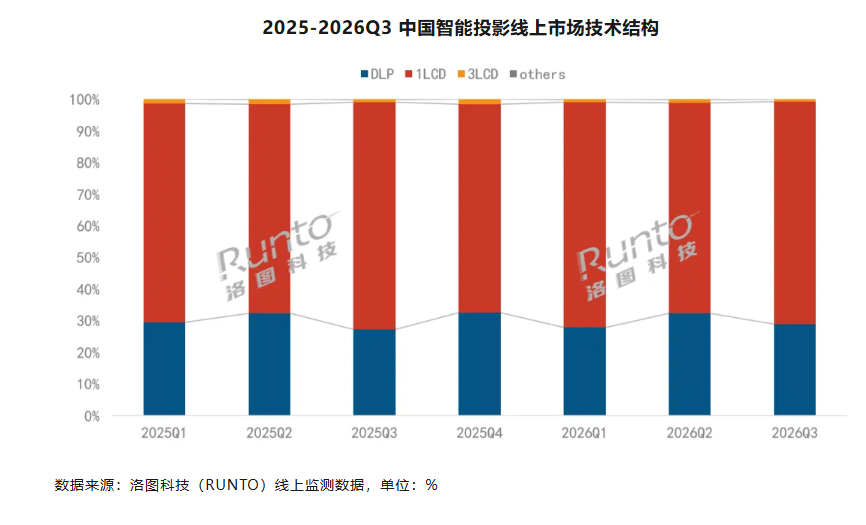
1LCD的升级方向已经清晰。钉科技注意到,三季度1500流明以上产品销量占比达6.7%,大眼橙、荣耀相继推出达到一级能效标准的1LCD机型,高亮与能效同步落地,逐渐打破“低亮低功耗”的传统认知。同时,国补退场后价格弹性收窄,上游成本压力传导至终端,低效产能出清仍会带来阵痛。喜与忧,都指向同一个词——升维。
全年来看,双11也难救场。洛图科技已将全年预测下调至零售量385.7万台、销额62.8亿元,同比分别下降25.9%和24.8%。一方面,需求端没有企稳信号;另一方面,双11上新节奏放缓、新品密度下降,新卖点供给不足。大促是放大器,不是发动机,缺少新供给的促销很难逆转下行趋势。
转型与多元化仍是确定性方向。钉科技注意到,极米、大眼橙、Vidda纷纷切入智能眼镜,试图以“固定投影+随身眼镜”搭建跨场景大屏生态;DLP深耕游戏、竖屏场景,1LCD转向合规升级。与此同时,激光器件多源化降成本、能效新国标出清低效产能、车载与商用光影提供边际增量,这些积极因素虽不足以让总量重回增长,却在改善供给结构。
跌的是规模,考的是结构。智能投影行业正在经历的,是从增量扩张向存量突围的切换。双11救不了趋势,但转型能决定下一轮周期启动时,行业是否比下行期开始时更健康。
- QQ:61149512