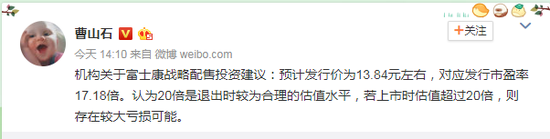
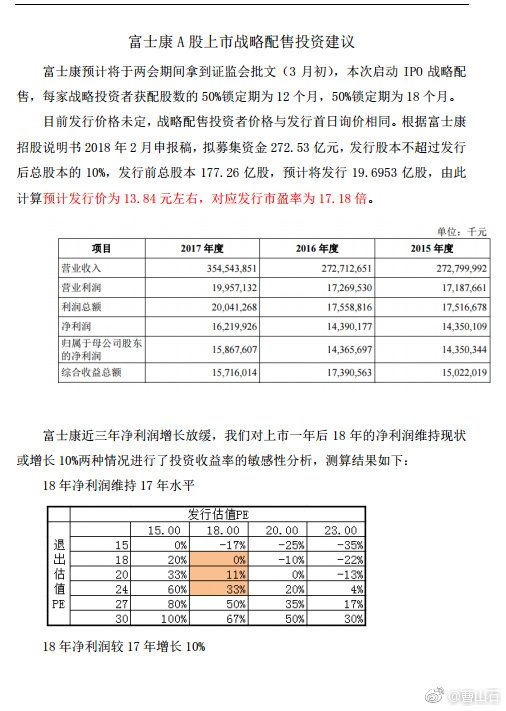
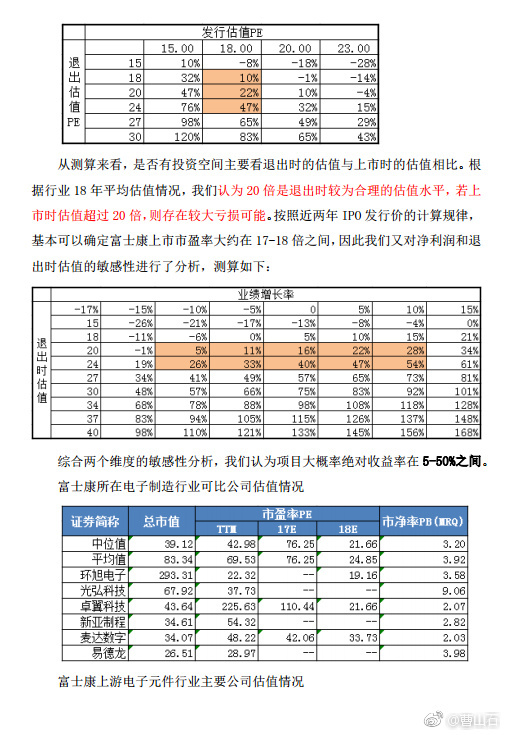
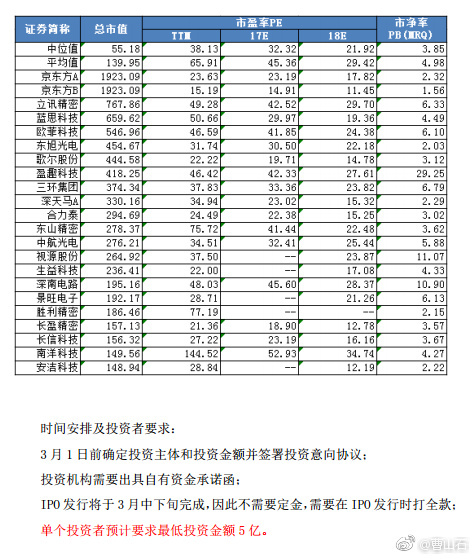
今日知名财经大V“曹山石”在微博上发布了机构关于富士康战略配售投资建议:预计发行价为13.84元左右,对应发行市盈率17.18倍。认为20倍是退出时较为合理的估值水平,若上市时估值超过20倍,则存在较大亏损可能。
蓝鲸TMT3月9日消息,今日,知名财经大V“曹山石”在微博上发布了机构关于富士康战略配售投资建议:预计发行价为13.84元左右,对应发行市盈率17.18倍。认为20倍是退出时较为合理的估值水平,若上市时估值超过20倍,则存在较大亏损可能。
富士康工业互联网股份有限公司(下称“富士康”)在A股市场冲击IPO的速度令人咋舌。今年2月1日,富士康向证监会上报招股书申报稿,开启冲击上市之路;而仅仅36天之后,富士康IPO便获得证监会审核通过。
通常情况下,国内A股上市的流程要经过申报、受理、预先披露、反馈会、反馈意见回复及更新预先披露、初审会、发审委、核准发行等一系列流程,IPO的排队时间也主要消耗在预先披露到反馈意见回复,以及更新预先披露之间。
公开资料显示,富士康成立于2015年3月6日,实际控制人是有着“世界最大电子产品代工厂”之称的鸿海精密。该公司主营各类电子设备产品的设计、研发、制造与销售业务,2015至2017年,富士康股份营收分别为2728亿元、2727.12亿元、3545.44亿元,年均复合增长率为14%;同期归母净利润为143.50 亿元、143.66 亿元和158.68 亿元,年均复合增长率为5.16%。
值得注意的是,在富士康申请上市时,距离其成立满三年还有一个月时间,尚不符合《首次公开发行股票并上市管理办法》的规定,而提前申报的富士康股份依旧进入了IPO审核的快速通道。
富士康在其招股书中也表示:“截至本招股说明书出具之日,公司持续经营时间未满三年,公司已就前述情形向有权部门申请豁免。”显然,富士康是拿到了一张“豁免证”。
- QQ:61149512